

Волатильність визначає світовий ланцюг поставок літієвих батарей у другому кварталі 2026 року. Компанії стикаються зі швидкими змінами, оскільки частка Китаю у світовому експорті модулів зростає до 62%, тоді як Південна Корея, В'єтнам та Мексика коригують свої експортні стратегії. Експорт з ЄС демонструє зростання, зумовлене системами відстеження в Німеччині та Польщі. Ціни на карбонат літію коливаються від 100 000 до 190 000 юанів за метричну тонну, що створює невизначеність витрат. Зацікавлені сторони B2B повинні застосовувати стійкі, засновані на даних підходи для захисту операцій та забезпечення надійного доступу на світовому ринку.
Ключові винесення
Волатильність у ланцюжку поставок літієвих акумуляторів зумовлена швидкими змінами попиту та пропозиції, особливо з боку електромобілів та систем накопичення енергії.
Компанії повинні застосовувати стійкі стратегії, засновані на даних, щоб долати збої та забезпечувати надійний доступ до критично важливих мінералів, таких як літій, кобальт і нікель.
Геополітична напруженість та торговельна політика суттєво впливають на доступність та ціни на літій і кобальт, що робить диверсифікацію постачальників надзвичайно важливою.
Інвестування в цифрові інструменти та розширену аналітику може покращити видимість ланцюга поставок та допомогти компаніям швидко реагувати на зміни на ринку.
Залучення поставок з кількох регіонів та формування стратегічних партнерств може зменшити ризики, пов'язані з географічною концентрацією, та покращити стабільність ланцюга поставок.
Постійна волатильність цін на літій та кобальт вимагає від компаній впровадження стратегій фінансового хеджування для ефективного управління витратами.
Практики сталого розвитку, такі як переробка та використання чистої енергії, мають вирішальне значення для скорочення викидів та підтримки переходу до циркулярної економіки.
Зацікавлені сторони повинні регулярно відстежувати ринкові тенденції та зміни в політиці, щоб адаптувати свої стратегії та використовувати нові можливості на ринку літієвих акумуляторів, що постійно розвивається.
Частина 1: Волатильність на світовому ринку літієвих акумуляторів
1.1 Перебої у виробництві та постачанні
Глобальний ланцюг поставок літієвих акумуляторів зіткнувся з частими перебоями у другому кварталі 2026 року. Жорстка динаміка попиту та пропозиції створює вразливість, коли навіть невеликі перебої можуть вплинути на ціноутворення та безпеку. Операційні проблеми на виробничих потужностях літію призвели до 15% зниження виробництва, головним чином через технічні проблеми. Зниження темпів вилучення літію, спричинене забрудненням, ще більше ускладнює виробництво. Ці перебої призвели до зростання вартості акумуляторів. Такі фактори, як зростання попиту на електромобілі, геополітична напруженість та інфляція сировини, сприяють цьому сплеску. Затримки з поставками акумуляторів зараз становлять від 6 до 12 місяців, що уповільнює впровадження чистої енергії. Обмеження Китаю на експорт графіту вплинули на 35% світового виробництва електромобілів, оскільки Китай контролює майже 70% світових поставок графіту.
Примітка: Перебої у виробництві часто виникають через технічні проблеми, забруднення та експортні обмеження. Ці фактори безпосередньо впливають на доступність та ціноутворення акумуляторів.
1.2 Дисбаланс попиту та пропозиції
Попит на літієві батареї продовжує випереджати пропозицію. Протягом року ринок перейшов від профіциту до дефіциту, що підкреслює волатильність. Аналітики зазначають, що перебої з постачанням та зростання попиту з боку електромобілів та систем накопичення енергії сприяють цьому дисбалансу. Запаси літієвої руди, доступної для торгівлі, у трейдерів скоротилися до 95 000 тонн порівняно з 271 000 тонн. Запаси руди на нафтопереробних заводах зараз менші за 30-денний обсяг споживання. Зімбабве очікує поставити 180 000 тонн еквіваленту карбонату літію у 2026 році, що становить 8.5% світових поставок. Експерти прогнозують, що попит на літій перевищить пропозицію у другому кварталі 2026 року. Прогнозовані темпи зростання попиту становлять 15–18% щорічно, що підживлюється переходом на чисту енергетику та індустріалізацією твердотільних батарей. Обмеження поставок включають екологічні дозволи, проблеми з інфраструктурою та затримки капітальних витрат. Ціни на акумуляторні блоки можуть зрости вище 150 доларів США/кВт·год, якщо дефіцит збережеться, що вплине на стратегічне впровадження електромобілів.
Аспект | Деталі |
|---|---|
Прогнозоване зростання попиту (CAGR) | 15-18% |
Основні рушійні сили попиту | Електромобілі, системи накопичення енергії |
Обмеження постачання | Дозволи на довкілля, інфраструктура, затримки з капітальним ремонтом |
Ключові регіони постачання | Австралія, Південна Америка, Китай, Канада |
Орієнтовний діапазон цін на карбонат літію | 20 000 – 28 000 доларів США/тонна |
Орієнтовний діапазон цін на гідроксид літію | 20 000 – 28 000 доларів США/тонна |
1.3 Фінансові та операційні ризики
Виробники та постачальники літієвих акумуляторів стикаються з кількома фінансовими та операційними ризиками. Забезпечення критично важливими мінералами, такими як літій, нікель та кобальт, є важливим для безперервності роботи. Геополітичні зрушення можуть порушити графіки виробництва, що робить багаторічні угоди про постачання стратегічною необхідністю. Компанії повинні кількісно оцінювати ризик концентрації запасів порівняно з буферами запасів, щоб забезпечити нарощування виробництва. Витрати на дотримання нормативних вимог впливають на фінансове планування, особливо з урахуванням змін у стандартах безпеки. Фірми повинні планувати бюджет на сертифікацію та постійне навчання, що впливає на прогнози. Уряди перекласифікують критично важливі мінерали як стратегічні активи, посилюючи державне втручання в ланцюги поставок. Шок на енергетичному ринку впливає на структуру витрат на видобуток корисних копалин, стискаючи рентабельність для виробників. Операційні ризики залишаються високими, як видно з пожежі на заводі літієвих акумуляторів у Хвасоні, Південна Корея, яка призвела до 22 смертей. Страховики тепер вимагають детальних заходів безпеки та планів управління ризиками. Ці ризики кидають виклик світовому ланцюжку поставок і вимагають ретельного аналізу для підтримки стійкості та зменшення викидів.
Частина 2: Структура ланцюга поставок літій-іонних акумуляторів
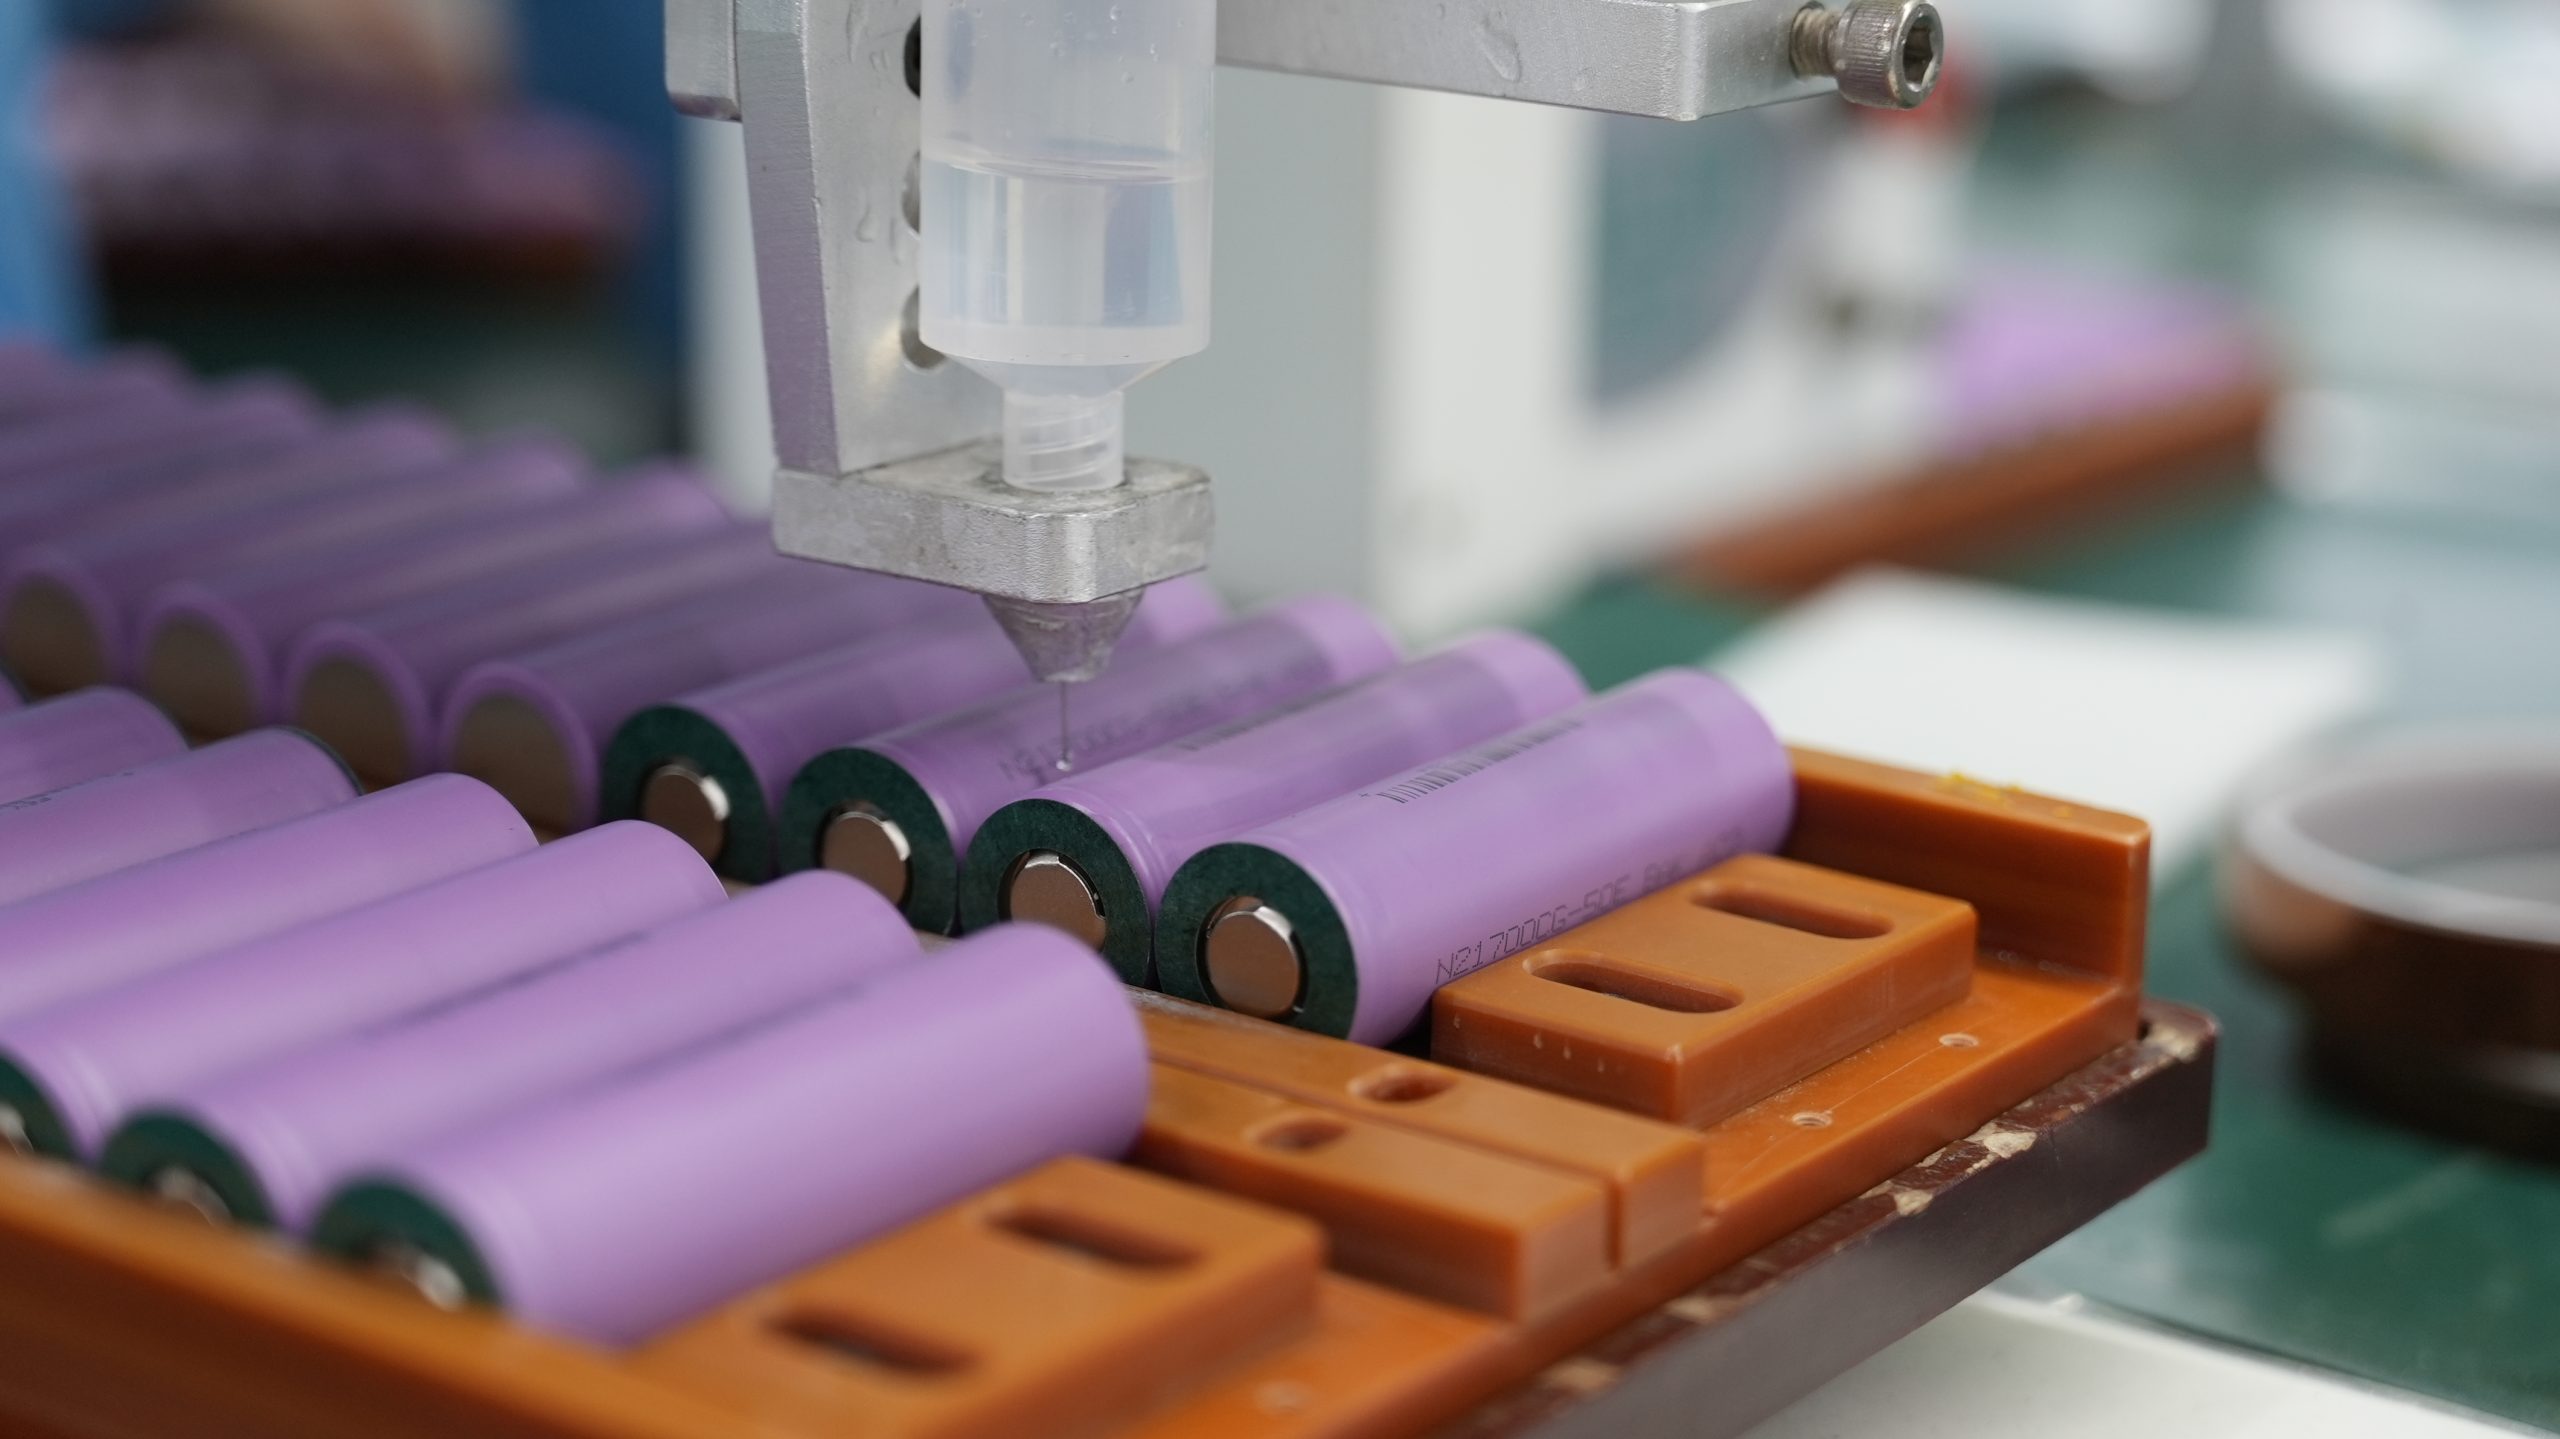
2.1 Видобуток та розвідка: Постачання сировини
Постачання літію, кобальту, нікелю
Вихідний сегмент світового ланцюга поставок літієвих акумуляторів зосереджений на постачанні критичні мінералиКомпанії повинні забезпечити собі літій, кобальт і нікель для підтримки виробництва акумуляторів. У другому кварталі 2026 року цей етап вирішує кілька проблем:
Вплив гірничодобувних робіт на навколишнє середовище
Етичні проблеми праці при видобутку корисних копалин
Вразливості ланцюга поставок через обмежену кількість постачальників
Технологічні перешкоди у видобутку та переробці
Геополітичні ризики, що впливають на доступ до корисних копалин
Фактори вартості, зумовлені коливаннями ринку
Потреба в інноваційних, стійких методах видобутку корисних копалин
Ціни на літій знижуються через слабкий світовий попит, тоді як ціни на кобальт різко зростають через заборони на експорт у Демократичній Республіці Конго. Ринки нікелю стикаються з невизначеністю через зміни політики в Індонезії та на Філіппінах. Зростання виробничих витрат на марганець та графіт, слабкий попит на вуглецеву сталь у Китаї та перебої через тарифи США та ЄС додають ще більшої складності.
Індустріалізація твердотільних акумуляторів змінює динаміку видобутку та переробки. Компанії зараз інвестують у нові матеріали, такі як літієві металеві аноди та сульфіди. Ці матеріали вимагають передових методів видобутку та переробки, що збільшує потребу в стратегічних партнерствах та методах чистого видобутку. Перехід до твердотільних технологій також підвищує попит на літій вищої чистоти та інші критично важливі мінерали, що робить аналіз ланцюга поставок більш важливим.
Ризики географічної концентрації
Глобальний ланцюг поставок літієвих батарей стикається зі значними ризиками через географічну концентрацію критично важливих мінералів. Більшість літію, кобальту, нікелю та графіту походять з кількох регіонів. Така концентрація підвищує вразливість до геополітичної напруженості, торговельних обмежень та експортного контролю. Обмеження видобутку корисних копалин та залежність від постачальників з одного джерела можуть порушити роботу всього ланцюга.
Ланцюг поставок літій-іонних акумуляторів особливо вразливий, оскільки основні матеріали та виробництво зосереджені в політично нестабільних регіонах, таких як Китай. Така ситуація призводить до нестабільності та волатильності цін. Геополітичний ландшафт формує глобальну екосистему виробництва акумуляторів, а монополії на критично важливі мінерали створюють ризики для всіх зацікавлених сторін. Компанії повинні проводити постійний аналіз, щоб виявляти та керувати цими ризиками.
2.2 Середній потік: Виробництво компонентів
Катод, анод, електроліт
Сегмент середньої продуктивності охоплює виробництво компонентів акумуляторів, таких як катоди, аноди та електроліти. Цей етап залежить від стабільного постачання високоякісних критично важливих мінералів. Зростання популярності твердотільних акумуляторів призвело до впровадження нових матеріалів та процесів, включаючи технологію сухих електродів, ізостатичне пресування та вдосконалені струмознімальні колектори. Виробники зараз використовують літієві металеві аноди та електроліти на основі сульфідів для покращення продуктивності та безпеки акумуляторів.
Виробництво компонентів стикається з кількома ризиками. Мінливість якості та контрафактна продукція залишаються серйозними проблемами. Дешеві та контрафактні акумулятори часто демонструють значно нижчу якість анодного звисання та гірше вирівнювання країв порівняно з відомими брендами. Ці дефекти збільшують ризик внутрішнього короткого замикання та теплового виходу, що може спричинити серйозні загрози безпеці. Аналіз дефектних елементів від дешевих брендів виявляє високий рівень негативного анодного звисання, що підвищує ризик теплових подій.
Технології та контроль якості
Постійні виклики в галузі технологій та контролю якості впливають на проміжний ланцюг поставок. Компанії повинні забезпечувати стабільну якість та безпеку у виробництві акумуляторів. Ризики включають дефектні матеріали, виробничі дефекти, інциденти теплового виходу та відкликання продукції. Складнощі з дотриманням вимог виникають через різні вимоги до тестування та сертифікації на світових ринках.
Виробникам потрібна значна координація та нагляд для підтримки стандартів якості. Комунікаційні бар'єри та різні регуляторні рамки можуть спричиняти затримки та проблеми з якістю. Впровадження нового обладнання, такого як лазерні системи для точного виробництва, допомагає покращити стабільність. Однак ці досягнення вимагають постійних інвестицій та навчання. Стратегічний аналіз та контроль якості залишаються важливими для скорочення викидів та підтримки цілей чистої енергії.
2.3 Нижній течії: Інтеграція акумуляторів
Виробники оригінального обладнання та дистрибуція
Сегмент переробки та збуту включає інтеграцію акумуляторів у продукти та їх розповсюдження кінцевим користувачам. Виробники оригінального обладнання (OEM) та дистриб'ютори стикаються з кількома проблемами:
Домінування кількох країн, особливо Китаю, на етапах виробництва акумуляторів створює бізнес-ризики для компаній у США та ЄС.
Складність ланцюжка створення вартості акумуляторів може уповільнити перехід на електромобілі.
Автовиробники досліджують вертикальну інтеграцію, щоб зменшити ризики, пов'язані з постачанням матеріалів.
Забезпечення достатньої кількості сировини для задоволення попиту залишається суттєвим викликом. Існує дефіцит постачання таких важливих мінералів, як літій, нікель та кобальт. Підтримка належної чистоти матеріалів має вирішальне значення для виробників акумуляторів. Компанії також повинні впроваджувати сталий розвиток для зменшення викидів на кожному етапі.
Логістика та інвентаризація
Логістика та управління запасами відіграють життєво важливу роль в ефективності ланцюга поставок. Швидке зростання продажів електромобілів вимагає надійних систем логістики та управління запасами для задоволення зростаючого попиту. Обмежені запаси таких матеріалів, як літій та кобальт, підкреслюють необхідність ефективної практики управління запасами, щоб уникнути дефіциту.
Залежність від обмеженої кількості постачальників літій-іонних акумуляторів робить логістику ще важливішою. Компанії повинні диверсифікувати джерела постачання та забезпечувати стабільний потік матеріалів. Передові інструменти управління запасами допомагають компаніям швидко реагувати на зміни ринку та зменшувати викиди. Стратегічний аналіз логістики та практики управління запасами підтримує глобальний перехід до чистої енергії.
Сегмент ланцюга поставок | Основні напрямки | Поточні виклики | Останні розробки |
|---|---|---|---|
Upstream | Постачання сировини, видобуток корисних копалин | Географічна концентрація, етичні та екологічні проблеми, волатильність цін | Матеріали для твердотільних акумуляторів, сталий видобуток корисних копалин |
Середній потік | Виробництво компонентів (катод, анод, електроліт) | Контроль якості, ризики підробки, дотримання вимог | Сухий електрод, ізостатичне пресування, лазерне обладнання |
Вниз за течією | Інтеграція акумуляторів, виробники оригінального обладнання, логістика | Дефіцит поставок, логістика, скорочення викидів | Вертикальна інтеграція, розширені інструменти для управління запасами |
Примітка: Індустріалізація твердотільних акумуляторів змінює світовий ланцюг поставок літієвих акумуляторів. Нове обладнання та матеріали, такі як літієво-металеві аноди та сульфідні електроліти, призводять до змін у сегментах видобутку, переробки та переробки. Компанії повинні адаптувати свої стратегії для управління ризиками та підтримки переходу на чисту енергію.
Частина 3: Ключові ризики в ланцюжку поставок літій-іонних акумуляторів
3.1 Дефіцит сировини
Волатильність цін на літій та кобальт
Глобальний ланцюг поставок літієвих акумуляторів стикається зі значними ризиками через дефіцит сировини. Компанії спостерігають різкі коливання цін на ринку літію, що ускладнює планування та управління витратами. Обмеженість поставок, особливо гідроксиду літію, створює невизначеність для виробництва акумуляторів. Сезонні логістичні обмеження додають ще один рівень складності. Ціни на кобальт зросли через експортні квоти, запроваджені Демократичною Республікою Конго, провідним виробником цього критично важливого мінералу. Повільне відновлення експорту з ДРК ще більше загострило ситуацію на ринку.
Виробники мають труднощі з прогнозуванням цін та довгостроковими контрактними переговорами через волатильність цін на літій та кобальт. Геополітична напруженість та торговельні обмеження посилюють ці коливання, ускладнюючи стратегії постачання.
Волатильність цін на літій та кобальт безпосередньо впливає на витрати ланцюжка поставок акумуляторів та стратегічне планування. Компанії повинні проводити постійний аналіз, щоб керувати цими ризиками та підтримувати цілі чистої енергетики.
Дефіцит поставок та прогнози
Прогнозується, що дефіцит поставок літію та кобальту збережеться до 2026 року. Попит з боку електромобілів та систем накопичення енергії продовжує зростати, випереджаючи наявні пропозиції. Концентрація виробництва кобальту в Демократичній Республіці Конго, яка забезпечує 60% світового виробництва, створює значні геополітичні ризики. Будь-який регіональний конфлікт або нестабільність можуть порушити постачання, що вплине на виробництво акумуляторів та перехід на чисту енергетику.
Source | Матеріальна | додаткові нотатки | |
|---|---|---|---|
Morgan Stanley | Літій | 80 000 метричних тонн LCE | Значний попит з боку електромобілів та систем зберігання даних |
UBS | Літій | 22,000 метричні тонни | Очікуваний профіцит у 2025 році на рівні 61 000 тонн |
Загальна оцінка | Кобальт | На 20% менше попиту до 2030 року | Очікується довгострокове зростання попиту |
Значний дефіцит літію та кобальту впливає на виробництво акумуляторів. Зростання цін та обмеження поставок залишаються критичними проблемами. Геополітичні фактори впливають на доступність цих мінералів, що робить стратегічний аналіз важливим для стійкості ланцюга поставок.
3.2 Геополітика та торговельні бар'єри
Домінування Китаю на ринку
Китай контролює приблизно 80% світових потужностей з виробництва літій-іонних акумуляторів та керує понад 60% операцій з переробки літію. Така концентрація створює ризики залежності для міжнародних виробників. Компанії стикаються з перебоями через зміни торговельної політики та геополітичну напруженість. Торговельні війни між США та Китаєм показують, як домінування Китаю на ринку може призвести до змін у політиці, таких як скорочення субсидій на виробництво електромобілів, що впливає на світові ціни на літій та доступність акумуляторів.
Внутрішній попит Китаю на літій-іонні акумулятори, особливо на електромобілі, впливає на світові ціни на сировинні товари. Швидке зростання попиту призвело до волатильності цін, що створює проблеми для нових учасників ринку акумуляторів. Міжнародні компанії повинні проводити стратегічний аналіз, щоб зменшити залежність та підтримати перехід на чисту енергетику.
Географічна концентрація та проблеми національної безпеки підвищують вразливість ланцюга поставок. Компанії повинні диверсифікувати постачання та зміцнювати партнерські відносини для зменшення ризиків.
Тарифи та зміни в політиці
Геополітична напруженість, така як торговельна війна між США та Китаєм, призводить до значних змін у політиці, що впливають на тарифи та обмеження експорту. Компанії повинні диверсифікувати свої ланцюги поставок, щоб зменшити залежність від одного постачальника. Ринки, що розвиваються, такі як Індія та Південно-Східна Азія, зростають завдяки цій торговельній динаміці.
Тарифи та торговельні бар'єри порушують ланцюг поставок літію, необхідного для виробництва акумуляторів. Політична нестабільність у основних країнах-виробниках літію, таких як Чилі та Аргентина, створює ризики для безпеки поставок. Ці фактори посилюють невизначеність у постачанні матеріалів, що змушує компанії переглядати свої стратегії поставок. Зниження експортних податкових пільг з 9% до 6% у квітні 2026 року призвело до збільшення дострокового блокування та накопичення запасів у ланцюжку поставок літієвих акумуляторів.
Клімат, торгівля та геополітична політика переплітаються, формуючи ризики ланцюга поставок. Стратегічний аналіз допомагає компаніям адаптуватися до змін у правилах та підтримувати цілі щодо чистої енергії.
3.3 Логістика та збої в нафтохімічній промисловості
Затримки доставки
Глобальний ланцюг поставок літієвих акумуляторів стикається зі значними перебоями через логістичні проблеми. Перевантаженість портів, дефіцит контейнерів та затримки у внутрішніх перевезеннях уповільнюють рух запасів і збільшують витрати на вантажні перевезення. Зміни в нормативних актах можуть зупинити поставки, що призведе до простою запасів, поки зобов'язання тривають. Компанії з диверсифікованими постачальниками мають кращі можливості для подолання цих викликів порівняно з тими, хто залежить від одного постачальника.
Затримки доставки часто пов'язані з дотриманням нормативних вимог та митними процедурами, що може перешкоджати ефективності ланцюга поставок акумуляторів. Приблизно 45% затримок у секторі літієвих акумуляторів пов'язані з митними проблемами. Належне оформлення документації є важливим для уникнення таких затримок.
Витрати на упаковку та матеріали
Вартість пакувальних матеріалів безпосередньо впливає на транспортні витрати та операційну ефективність. Компанії повинні ефективно керувати цими витратами, щоб підтримувати ефективність ланцюга поставок. Міжнародна асоціація акумуляторів наголошує, що розуміння митних документів має вирішальне значення для мінімізації затримок у доставці літієвих акумуляторів. Складність класифікації літієвих акумуляторів ускладнюється різними правилами в різних країнах, що може призвести до плутанини та неефективності в ланцюжку поставок.
Збої в логістиці та нафтохімічній промисловості збільшують викиди та операційні ризики. Компанії повинні інвестувати в передові логістичні рішення та проводити постійний аналіз для підтримки переходу на чисту енергію.
Частина 4: Стратегії пом'якшення наслідків для глобальних ланцюгів поставок літієвих акумуляторів
4.1 Пошук та диверсифікація постачальників
Стратегічні партнерства
Стратегічні партнерства відіграють життєво важливу роль у забезпеченні критично важливих мінералів для виробництва акумуляторів. Співпраця в галузі знижує витрати та підвищує ефективність. Спільна логістична інфраструктура підвищує стійкість. Компанії, які партнер з Large Power користь від стабільних термінів виконання замовлень та передбачуваних поставок. Ці партнерства також підтримують цілі щодо чистої енергії шляхом скорочення викидів.
Тип стратегії | Опис |
|---|---|
Диверсифікація сировини | Важливо зменшити ризики безпеки постачання шляхом закупівлі у кількох постачальників. |
Інвестиції у виробництво | Критично важливо для усунення вразливостей, пов'язаних з потужностями, шляхом вдосконалення інфраструктури. |
Покращене планування логістики | Необхідно для забезпечення стійкості ланцюга поставок за допомогою ефективних протоколів управління ризиками. |
Заходи контролю якості | Важливо для виявлення та зменшення потенційних загроз безпеці за допомогою систем відстеження. |
Ініціативи з переробки | Зменшує залежність від первинних матеріалів та підтримує цілі циркулярної економіки. |
4.2 Фінансові та цінові інструменти
Хеджування та управління витратами
Фінансові інструменти допомагають компаніям керувати волатильністю у світовому ланцюжку поставок літієвих батарей. Samsung SDI використовує гнучкі виробничі системи для адаптації до наявності матеріалів. Вони застосовують стратегії фінансового хеджування, покриваючи близько 60% своїх річних потреб у літії за допомогою ф'ючерсних контрактів та опціонів. Їхня система адаптивного ціноутворення включає положення про перенесення витрат для управління перебоями в ланцюжку поставок. Ganfeng, великий виробник літію, планує торгувати похідними фінансовими інструментами, такими як опціони та форвардні продукти, для підвищення фінансової стабільності.
Опис доказів | Деталі |
|---|---|
Зростаюча потреба в хеджуванні | Цього десятиліття можна було б хеджувати до 1 мільйона тонн літію, що відображає загальний обсяг ринку літію минулого року. |
Порівняння обсягів торгів | Середні обсяги торгів на ф'ючерсній біржі Гуанчжоу в триста разів більші, ніж обсяги торгів ф'ючерсами на гідроксид літію на біржі CME в США. |
Порівняння відкритих інтересів | Середній обсяг відкритих позицій у Гуанчжоу становив 312 668 тонн карбонату літію порівняно з 23 908 тоннами на біржі CME. |
Примітка: Ринок ф'ючерсів на літій розширюється, оскільки зацікавлені сторони прагнуть пом'якшити цінові ризики та стабілізувати витрати.
Моделі розподілу ризиків
Моделі розподілу ризиків допомагають компаніям керувати фінансовими ризиками в глобальному ланцюжку поставок акумуляторів. Ці моделі розподіляють ризики між партнерами, зменшуючи вплив коливань цін та перебоїв у постачанні. Компанії співпрацюють по всій галузі для спільного використання логістичної інфраструктури та підвищення ефективності. Такий підхід підтримує перехід на чисту енергетику та зменшує викиди.
4.3 Операційні та цифрові рішення
Планування запасів та попиту
Операційні рішення підвищують стійкість глобального ланцюга поставок літієвих акумуляторів. Прогнозування на основі штучного інтелекту узгоджує виробництво з попитом, зменшуючи надлишкові запаси. Розширена аналітика виявляє проблеми з якістю та ризики для ланцюга поставок. Прогнозна аналітика оптимізує рівень запасів та зменшує відходи. Технологія цифрових двійників моделює сценарії для перевірки реакції ланцюга поставок до виникнення збоїв.
Технологія | Внесок у стійкість ланцюга поставок |
|---|---|
Штучний інтелект, Інтернет речей та блокчейн | Забезпечте видимість у режимі реального часу та прогнозну аналітику для передбачення збоїв. |
Прогностична аналітика | Оптимізуйте рівень запасів та зменшуйте втрати за допомогою аналітики на основі даних. |
Технологія цифрового близнюка | Моделюйте сценарії для перевірки реакції ланцюга поставок до виникнення збоїв. |
Цифрові двійники покращують управління запасами, надаючи розширені можливості прогнозування. Компанії ефективно керують запасами на кількох складах, що призводить до зниження витрат та скорочення термінів надання послуг.
Інструменти цифрового ланцюга поставок
Інструменти цифрового ланцюга поставок підтримують глобальне виробництво акумуляторів, забезпечуючи видимість у режимі реального часу та прогнозну аналітику. Ці інструменти допомагають компаніям передбачати збої та оптимізувати операції. Стратегічні партнерства з такими виробниками, як Large Power підвищити стійкість ланцюга поставок. Large Power пропонує швидшу співпрацю та скорочені цикли розробкиПідвищена якість та дотримання нормативних вимог забезпечують високу якість продукції. Коротші транспортні відстані зменшують вуглецевий слід, підтримуючи цілі чистої енергії та відповідальні виробничі практики.
Увага: Інвестування в цифрові інструменти ланцюга поставок та розширену аналітику сприяє скороченню викидів та зміцнює стійкість ланцюга поставок.
Частина 5: Перспективи ланцюга поставок літію
5.1 Передбачення постійної волатильності
Галузеві експерти очікують, що волатильність залишатиметься ключовою рисою ланцюга поставок літієвих акумуляторів. Коливання цін на карбонат літію та кобальт, ймовірно, продовжаться, але аналітики прогнозують тенденцію до помірної інфляції, а не різких стрибків. Еластичність ланцюга поставок допоможе компаніям адаптуватися до раптових змін попиту або перебоїв. Високі ціни на нафту роблять електромобілі більш привабливими, що збільшує попит на літієві акумулятори. Компанії повинні стежити за світовими подіями та швидко коригувати стратегії.
Примітка: Компанії, які використовують гнучке постачання та цифрові інструменти, можуть швидше реагувати на зміни на ринку.
5.2 Розбудова довгострокової стійкості
Довгострокова стійкість залежить від кількох факторів. Компанії інвестують у ланцюги поставок, щоб зменшити ризики, пов'язані з географічною концентрацією. Синтетична біологія пропонує нові способи виробництва матеріалів для акумуляторів з нижчими витратами та меншим впливом на навколишнє середовище. Ця технологія відповідає світовим тенденціям до екологічно чистих та низьковуглецевих рішень. Фірми також зосереджуються на практиках переробки та циркулярної економіки, щоб зменшити залежність від нової сировини.
Ключові стратегії стійкості включають:
Диверсифікація постачальників у різних регіонах
Інвестування в синтетичну біологію та передові матеріали
Розширення програм переробки компонентів акумуляторів
Використання цифрових платформ для моніторингу ланцюга поставок у режимі реального часу
У таблиці нижче підсумовано ці стратегії:
Стратегія | Користь |
|---|---|
Диверсифікація постачальників | Зменшує ризик збоїв |
Синтетична біологія | Знижує витрати, скорочує викиди |
Ініціативи з переробки | Зменшує попит на сировину |
Інструменти цифрового ланцюга поставок | Покращує видимість |
5.3 Рекомендації для зацікавлених сторін
Зацікавлені сторони повинні вживати проактивних заходів для захисту своїх ланцюгів постачання. Їм потрібно будувати міцні відносини з багатьма постачальниками. Інвестування в нові технології, такі як синтетична біологія, може забезпечити конкурентну перевагу. Компанії також повинні відстежувати зміни в політиці та тенденції світового ринку.
Контрольний список для зацікавлених сторін:
Регулярно стежте за цінами на літій та кобальт
Розвиток партнерських відносин у різних регіонах
Впроваджуйте інструменти цифрового управління ланцюгами поставок
Дослідіть синтетичну біологію для пошуку матеріалів
Розширити зусилля з переробки акумуляторів
Порада: Інформованість та гнучкість допомагають компаніям керувати ризиками та використовувати нові можливості на ринку літієвих акумуляторів, що постійно розвивається.
Лідери галузі можуть зміцнити ланцюги поставок, зробивши такі кроки:
Диверсифікуйте постачальників та регіони.
Інвестуйте в цифрові інструменти для моніторингу в режимі реального часу.
Побудуйте міцні партнерські відносини для стабільного постачання.
Розширити зусилля з переробки та розвитку циркулярної економіки.
Порада: Постійний аналіз та швидка адаптація допомагають компаніям випереджати зміни ринку. Їм слід часто переглядати стратегії, щоб забезпечити довгостроковий успіх.
FAQ
Що спричиняє волатильність у ланцюжку поставок літієвих батарей?
Багато факторів спричиняють волатильність. До них належать дефіцит сировини, коливання цін, геополітична напруженість та затримки доставки. Компанії повинні контролювати ці ризики, щоб підтримувати стабільність ланцюгів поставок.
Як компанії керують коливаннями цін на літій?
Компанії використовують інструменти хеджування, довгострокові контракти та гнучкі моделі ціноутворення. Ці стратегії допомагають їм контролювати витрати та зменшувати вплив раптових змін цін.
Чому важлива диверсифікація постачальників?
Диверсифікація постачальників знижує ризик. Якщо один постачальник зіткнеться зі збоями, інші можуть заповнити прогалину. Такий підхід допомагає компаніям уникнути дефіциту та підтримувати виробництво.
Яку роль відіграють цифрові технології у стійкості ланцюга поставок?
Цифрові інструменти, такі як штучний інтелект, Інтернет речей та блокчейн, надають дані в режимі реального часу. Вони допомагають компаніям прогнозувати проблеми, керувати запасами та швидко реагувати на збої.
Як регіональна політика впливає на ринок літієвих акумуляторів?
Регіональна політика встановлює правила для гірничодобувної промисловості, торгівлі та екологічних стандартів. Ці правила можуть змінювати попит і пропозицію. Компанії повинні відстежувати зміни в політиці, щоб залишатися дотриманими вимог та конкурентоспроможними.
Які найкращі практики для зменшення викидів у ланцюжку поставок?
Передові практики включають партнерство з Large Power, інвестування в переробку та впровадження чистої енергії для транспорту. Ці кроки знижують викиди та підтримують цілі сталого розвитку.


