

ความผันผวนเป็นปัจจัยสำคัญที่กำหนดห่วงโซ่อุปทานแบตเตอรี่ลิเธียมทั่วโลกในไตรมาสที่ 2 ปี 2026 บริษัทต่างๆ เผชิญกับการเปลี่ยนแปลงอย่างรวดเร็ว เนื่องจากส่วนแบ่งการส่งออกโมดูลของจีนเพิ่มขึ้นเป็น 62% ในขณะที่เกาหลีใต้ เวียดนาม และเม็กซิโกปรับกลยุทธ์การส่งออกของตน การส่งออกจากสหภาพยุโรปแสดงให้เห็นถึงการเติบโต โดยได้รับแรงขับเคลื่อนจากระบบตรวจสอบย้อนกลับในเยอรมนีและโปแลนด์ ราคาลิเธียมคาร์บอเนตผันผวนระหว่าง 100,000 ถึง 190,000 หยวนต่อเมตริกตัน ทำให้เกิดความไม่แน่นอนด้านต้นทุน ผู้มีส่วนได้ส่วนเสียในธุรกิจแบบ B2B ต้องใช้แนวทางที่ยืดหยุ่นและขับเคลื่อนด้วยข้อมูลเพื่อปกป้องการดำเนินงานและสร้างความมั่นใจในการเข้าถึงตลาดโลกอย่างน่าเชื่อถือ
ประเด็นที่สำคัญ
ความผันผวนในห่วงโซ่อุปทานแบตเตอรี่ลิเธียมเกิดจากการเปลี่ยนแปลงอย่างรวดเร็วของอุปสงค์และอุปทาน โดยเฉพาะอย่างยิ่งจากรถยนต์ไฟฟ้าและระบบจัดเก็บพลังงาน
บริษัทต่างๆ ต้องนำกลยุทธ์ที่ยืดหยุ่นและขับเคลื่อนด้วยข้อมูลมาใช้เพื่อรับมือกับความหยุดชะงักและรักษาการเข้าถึงแร่ธาตุที่สำคัญ เช่น ลิเธียม โคบอลต์ และนิกเกลได้อย่างน่าเชื่อถือ
ความตึงเครียดทางภูมิศาสตร์การเมืองและนโยบายการค้าส่งผลกระทบอย่างมากต่อปริมาณและราคาของลิเธียมและโคบอลต์ ทำให้การกระจายแหล่งซัพพลายเออร์เป็นสิ่งจำเป็น
การลงทุนในเครื่องมือดิจิทัลและการวิเคราะห์ขั้นสูงสามารถเพิ่มประสิทธิภาพการมองเห็นภาพรวมของห่วงโซ่อุปทาน และช่วยให้บริษัทต่างๆ สามารถตอบสนองต่อการเปลี่ยนแปลงของตลาดได้อย่างรวดเร็ว
การจัดหาวัตถุดิบจากหลายภูมิภาคและการสร้างพันธมิตรเชิงกลยุทธ์สามารถลดความเสี่ยงที่เกี่ยวข้องกับการกระจุกตัวทางภูมิศาสตร์และเพิ่มเสถียรภาพของห่วงโซ่อุปทานได้
ความผันผวนของราคาลิเธียมและโคบอลต์อย่างต่อเนื่อง ทำให้บริษัทต่างๆ จำเป็นต้องใช้กลยุทธ์การป้องกันความเสี่ยงทางการเงินเพื่อบริหารจัดการต้นทุนอย่างมีประสิทธิภาพ
แนวทางปฏิบัติเพื่อความยั่งยืน เช่น การรีไซเคิลและการใช้พลังงานสะอาด มีความสำคัญอย่างยิ่งต่อการลดการปล่อยมลพิษและสนับสนุนการเปลี่ยนผ่านไปสู่เศรษฐกิจหมุนเวียน
ผู้มีส่วนได้ส่วนเสียควรติดตามแนวโน้มตลาดและการเปลี่ยนแปลงนโยบายอย่างสม่ำเสมอ เพื่อปรับกลยุทธ์และคว้าโอกาสใหม่ ๆ ในตลาดแบตเตอรี่ลิเธียมที่กำลังพัฒนา
ส่วนที่ 1: ความผันผวนในตลาดแบตเตอรี่ลิเธียมโลก
1.1 การหยุดชะงักของการผลิตและการส่งมอบ
ห่วงโซ่อุปทานแบตเตอรี่ลิเธียมทั่วโลกเผชิญกับการหยุดชะงักบ่อยครั้งในไตรมาสที่ 2 ปี 2026 ความไม่สมดุลระหว่างอุปสงค์และอุปทานทำให้เกิดความเปราะบาง ซึ่งแม้แต่การหยุดชะงักเล็กน้อยก็อาจส่งผลกระทบต่อราคาและความมั่นคง ปัญหาด้านการดำเนินงานในโรงงานผลิตลิเธียมส่งผลให้ผลผลิตลดลง 15% ส่วนใหญ่เกิดจากปัญหาทางเทคนิค อัตราการกู้คืนลิเธียมที่ลดลงเนื่องจากการปนเปื้อนยิ่งทำให้กระบวนการผลิตซับซ้อนขึ้น การหยุดชะงักเหล่านี้ผลักดันให้ต้นทุนแบตเตอรี่สูงขึ้น ปัจจัยต่างๆ เช่น ความต้องการรถยนต์ไฟฟ้าที่เพิ่มขึ้น ความตึงเครียดทางภูมิรัฐศาสตร์ และภาวะเงินเฟ้อของวัตถุดิบ ล้วนมีส่วนทำให้ต้นทุนเพิ่มสูงขึ้น ความล่าช้าในการส่งมอบแบตเตอรี่ในปัจจุบันมีตั้งแต่ 6 ถึง 12 เดือน ซึ่งชะลอการใช้พลังงานสะอาด ข้อจำกัดการส่งออกกราไฟต์ของจีนส่งผลกระทบต่อการผลิตรถยนต์ไฟฟ้าทั่วโลกถึง 35% เนื่องจากจีนควบคุมอุปทานกราไฟต์เกือบ 70% ของโลก
หมายเหตุ: การหยุดชะงักในการผลิตมักเกิดจากปัญหาทางเทคนิค การปนเปื้อน และข้อจำกัดในการส่งออก ปัจจัยเหล่านี้ส่งผลโดยตรงต่อความพร้อมใช้งานและราคาของแบตเตอรี่
1.2 ความไม่สมดุลระหว่างอุปสงค์และอุปทาน
ความต้องการแบตเตอรี่ลิเธียมยังคงมากกว่าปริมาณอุปทานอย่างต่อเนื่อง ตลาดเปลี่ยนจากภาวะเกินดุลเป็นภาวะขาดแคลนภายในหนึ่งปี ซึ่งแสดงให้เห็นถึงความผันผวน นักวิเคราะห์ตั้งข้อสังเกตว่า การหยุดชะงักของอุปทานและความต้องการที่เพิ่มขึ้นจากรถยนต์ไฟฟ้าและระบบจัดเก็บพลังงานเป็นตัวขับเคลื่อนความไม่สมดุลนี้ ปริมาณแร่ลิเธียมที่ผู้ค้าสามารถจำหน่ายได้ลดลงเหลือ 95,000 ตัน จาก 271,000 ตัน ปริมาณแร่ในโรงกลั่นขณะนี้ต่ำกว่า 30 วันของการบริโภค ซิมบับเวคาดว่าจะจัดหาลิเธียมคาร์บอเนตเทียบเท่า 180,000 ตันในปี 2026 ซึ่งคิดเป็น 8.5% ของอุปทานทั่วโลก ผู้เชี่ยวชาญคาดการณ์ว่าความต้องการลิเธียมจะเกินอุปทานในไตรมาสที่ 2 ของปี 2026 อัตราการเติบโตของความต้องการที่คาดการณ์ไว้จะอยู่ที่ 15-18% ต่อปี โดยได้รับแรงหนุนจากการเปลี่ยนผ่านสู่พลังงานสะอาดและการพัฒนาอุตสาหกรรมแบตเตอรี่โซลิดสเตท ข้อจำกัดด้านอุปทาน ได้แก่ การอนุมัติด้านสิ่งแวดล้อม ความท้าทายด้านโครงสร้างพื้นฐาน และความล่าช้าในการใช้จ่ายเงินทุน หากปัญหาการขาดแคลนยังคงดำเนินต่อไป ราคาแบตเตอรี่อาจพุ่งสูงกว่า 150 ดอลลาร์สหรัฐต่อกิโลวัตต์ชั่วโมง ซึ่งจะส่งผลกระทบต่อการนำรถยนต์ไฟฟ้ามาใช้ในเชิงกลยุทธ์
แง่มุม | รายละเอียด |
|---|---|
อัตราการเติบโตของอุปสงค์ที่คาดการณ์ไว้ (CAGR) | % 15-18 |
ปัจจัยขับเคลื่อนความต้องการหลัก | รถยนต์ไฟฟ้า, ระบบจัดเก็บพลังงาน |
ข้อจำกัดด้านอุปทาน | การอนุมัติด้านสิ่งแวดล้อม โครงสร้างพื้นฐาน ความล่าช้าในการลงทุน |
ภูมิภาคจัดหาหลัก | ออสเตรเลีย อเมริกาใต้ จีน แคนาดา |
ช่วงราคาโดยประมาณสำหรับลิเธียมคาร์บอเนต | 18,000 – 25,000 เหรียญสหรัฐ/ตัน |
ช่วงราคาโดยประมาณสำหรับลิเธียมไฮดรอกไซด์ | 20,000 – 28,000 เหรียญสหรัฐ/ตัน |
1.3 ความเสี่ยงด้านการเงินและการดำเนินงาน
ผู้ผลิตและซัพพลายเออร์แบตเตอรี่ลิเธียมต้องเผชิญกับความเสี่ยงทางการเงินและการดำเนินงานหลายประการ การจัดหาแร่ธาตุสำคัญ เช่น ลิเธียม นิกเกล และโคบอลต์ เป็นสิ่งจำเป็นสำหรับการดำเนินงานอย่างต่อเนื่อง การเปลี่ยนแปลงทางภูมิรัฐศาสตร์อาจส่งผลกระทบต่อตารางการผลิต ทำให้ข้อตกลงการจัดหาหลายปีกลายเป็นสิ่งจำเป็นเชิงกลยุทธ์ บริษัทต่างๆ ต้องประเมินความเสี่ยงด้านความเข้มข้นเทียบกับสินค้าคงคลังสำรองเพื่อให้แน่ใจว่าการเพิ่มกำลังการผลิตเป็นไปได้ ต้นทุนการปฏิบัติตามกฎระเบียบส่งผลกระทบต่อการวางแผนทางการเงิน โดยเฉพาะอย่างยิ่งกับมาตรฐานความปลอดภัยที่เปลี่ยนแปลงไป บริษัทต่างๆ ต้องจัดงบประมาณสำหรับการรับรองและการฝึกอบรมอย่างต่อเนื่อง ซึ่งส่งผลกระทบต่อการคาดการณ์ รัฐบาลกำลังจัดประเภทแร่ธาตุสำคัญใหม่เป็นสินทรัพย์เชิงกลยุทธ์ ซึ่งเพิ่มการแทรกแซงของรัฐในห่วงโซ่อุปทาน ความผันผวนของตลาดพลังงานส่งผลต่อโครงสร้างต้นทุนการทำเหมือง ทำให้กำไรของผู้ผลิตลดลง ความเสี่ยงด้านการดำเนินงานยังคงสูง ดังที่เห็นได้จากเหตุเพลิงไหม้โรงงานผลิตแบตเตอรี่ลิเธียมในเมืองฮวาซอง ประเทศเกาหลีใต้ ซึ่งส่งผลให้มีผู้เสียชีวิต 22 ราย ปัจจุบันบริษัทประกันภัยต้องการมาตรการความปลอดภัยและแผนการจัดการความเสี่ยงโดยละเอียด ความเสี่ยงเหล่านี้เป็นความท้าทายต่อห่วงโซ่อุปทานทั่วโลกและต้องการการวิเคราะห์อย่างรอบคอบเพื่อรักษาความยืดหยุ่นและลดการปล่อยมลพิษ
ส่วนที่ 2: โครงสร้างห่วงโซ่อุปทานแบตเตอรี่ลิเธียมไอออน
2.1 ต้นน้ำ: การจัดหาวัตถุดิบ
การจัดหาลิเธียม โคบอลต์ และนิกเกล
ส่วนต้นน้ำของห่วงโซ่อุปทานแบตเตอรี่ลิเธียมระดับโลกมุ่งเน้นไปที่การจัดหาวัตถุดิบ แร่ธาตุที่สำคัญบริษัทต่างๆ ต้องจัดหาลิเธียม โคบอลต์ และนิกเกล เพื่อสนับสนุนการผลิตแบตเตอรี่ ในไตรมาสที่ 2 ปี 2026 มีความท้าทายหลายประการที่จะส่งผลต่อช่วงเวลานี้:
ผลกระทบต่อสิ่งแวดล้อมจากการทำเหมืองแร่
ประเด็นด้านจริยธรรมแรงงานในการสกัดแร่
ความเปราะบางของห่วงโซ่อุปทานเนื่องจากมีซัพพลายเออร์จำกัด
อุปสรรคทางเทคโนโลยีในการสกัดและการแปรรูป
ความเสี่ยงทางภูมิรัฐศาสตร์ที่ส่งผลกระทบต่อการเข้าถึงแร่ธาตุ
ปัจจัยด้านต้นทุนที่เปลี่ยนแปลงไปตามความผันผวนของตลาด
ความจำเป็นในการใช้แนวทางการทำเหมืองที่สร้างสรรค์และยั่งยืน
ราคาลิเธียมกำลังลดลงเนื่องจากความต้องการทั่วโลกอ่อนแอ ในขณะที่ราคาโคบอลต์กำลังพุ่งสูงขึ้นอย่างมากเนื่องจากการห้ามส่งออกในสาธารณรัฐประชาธิปไตยคองโก ตลาดนิกเกลเผชิญกับความไม่แน่นอนจากการเปลี่ยนแปลงนโยบายในอินโดนีเซียและฟิลิปปินส์ ต้นทุนการผลิตแมงกานีสและกราไฟต์ที่เพิ่มสูงขึ้น ความต้องการ NCM ที่ซบเซาในจีน และการหยุดชะงักจากภาษีศุลกากรของสหรัฐฯ และสหภาพยุโรป ยิ่งเพิ่มความซับซ้อนให้กับตลาด
การพัฒนาอุตสาหกรรมแบตเตอรี่โซลิดสเตทกำลังเปลี่ยนแปลงพลวัตของห่วงโซ่อุปทาน บริษัทต่างๆ ลงทุนในวัสดุใหม่ๆ เช่น ลิเธียมโลหะแอโนดและซัลไฟด์ วัสดุเหล่านี้ต้องการวิธีการทำเหมืองและการแปรรูปขั้นสูง ซึ่งเพิ่มความต้องการความร่วมมือเชิงกลยุทธ์และเทคนิคการสกัดที่สะอาด การเปลี่ยนไปใช้เทคโนโลยีโซลิดสเตทยังผลักดันความต้องการลิเธียมที่มีความบริสุทธิ์สูงและแร่ธาตุสำคัญอื่นๆ ทำให้การวิเคราะห์ห่วงโซ่อุปทานมีความสำคัญมากขึ้น
ความเสี่ยงจากการกระจุกตัวทางภูมิศาสตร์
ห่วงโซ่อุปทานแบตเตอรี่ลิเธียมทั่วโลกเผชิญกับความเสี่ยงอย่างมากจากการกระจุกตัวทางภูมิศาสตร์ของแร่ธาตุสำคัญ ลิเธียม โคบอลต์ นิกเกล และกราไฟต์ส่วนใหญ่มาจากไม่กี่ภูมิภาค การกระจุกตัวนี้เพิ่มความเปราะบางต่อความตึงเครียดทางภูมิรัฐศาสตร์ ข้อจำกัดทางการค้า และการควบคุมการส่งออก ข้อจำกัดในการทำเหมืองและการพึ่งพาซัพพลายเออร์รายเดียวอาจทำให้ห่วงโซ่ทั้งหมดหยุดชะงักได้
ห่วงโซ่อุปทานแบตเตอรี่ลิเธียมไอออนมีความเปราะบางเป็นพิเศษ เนื่องจากวัสดุสำคัญและการผลิตกระจุกตัวอยู่ในภูมิภาคที่มีความไม่มั่นคงทางการเมือง เช่น ประเทศจีน สถานการณ์นี้ส่งผลให้เกิดความไม่เสถียรและความผันผวนของราคา ภูมิทัศน์ทางภูมิรัฐศาสตร์กำหนดรูปแบบระบบนิเวศการผลิตแบตเตอรี่ทั่วโลก และการผูกขาดแร่ธาตุที่สำคัญสร้างความเสี่ยงให้กับผู้มีส่วนได้ส่วนเสียทุกฝ่าย บริษัทต่างๆ ต้องทำการวิเคราะห์อย่างต่อเนื่องเพื่อระบุและจัดการความเสี่ยงเหล่านี้
2.2 ธุรกิจกลางน้ำ: การผลิตชิ้นส่วน
แคโทด, แอโนด, อิเล็กโทรไลต์
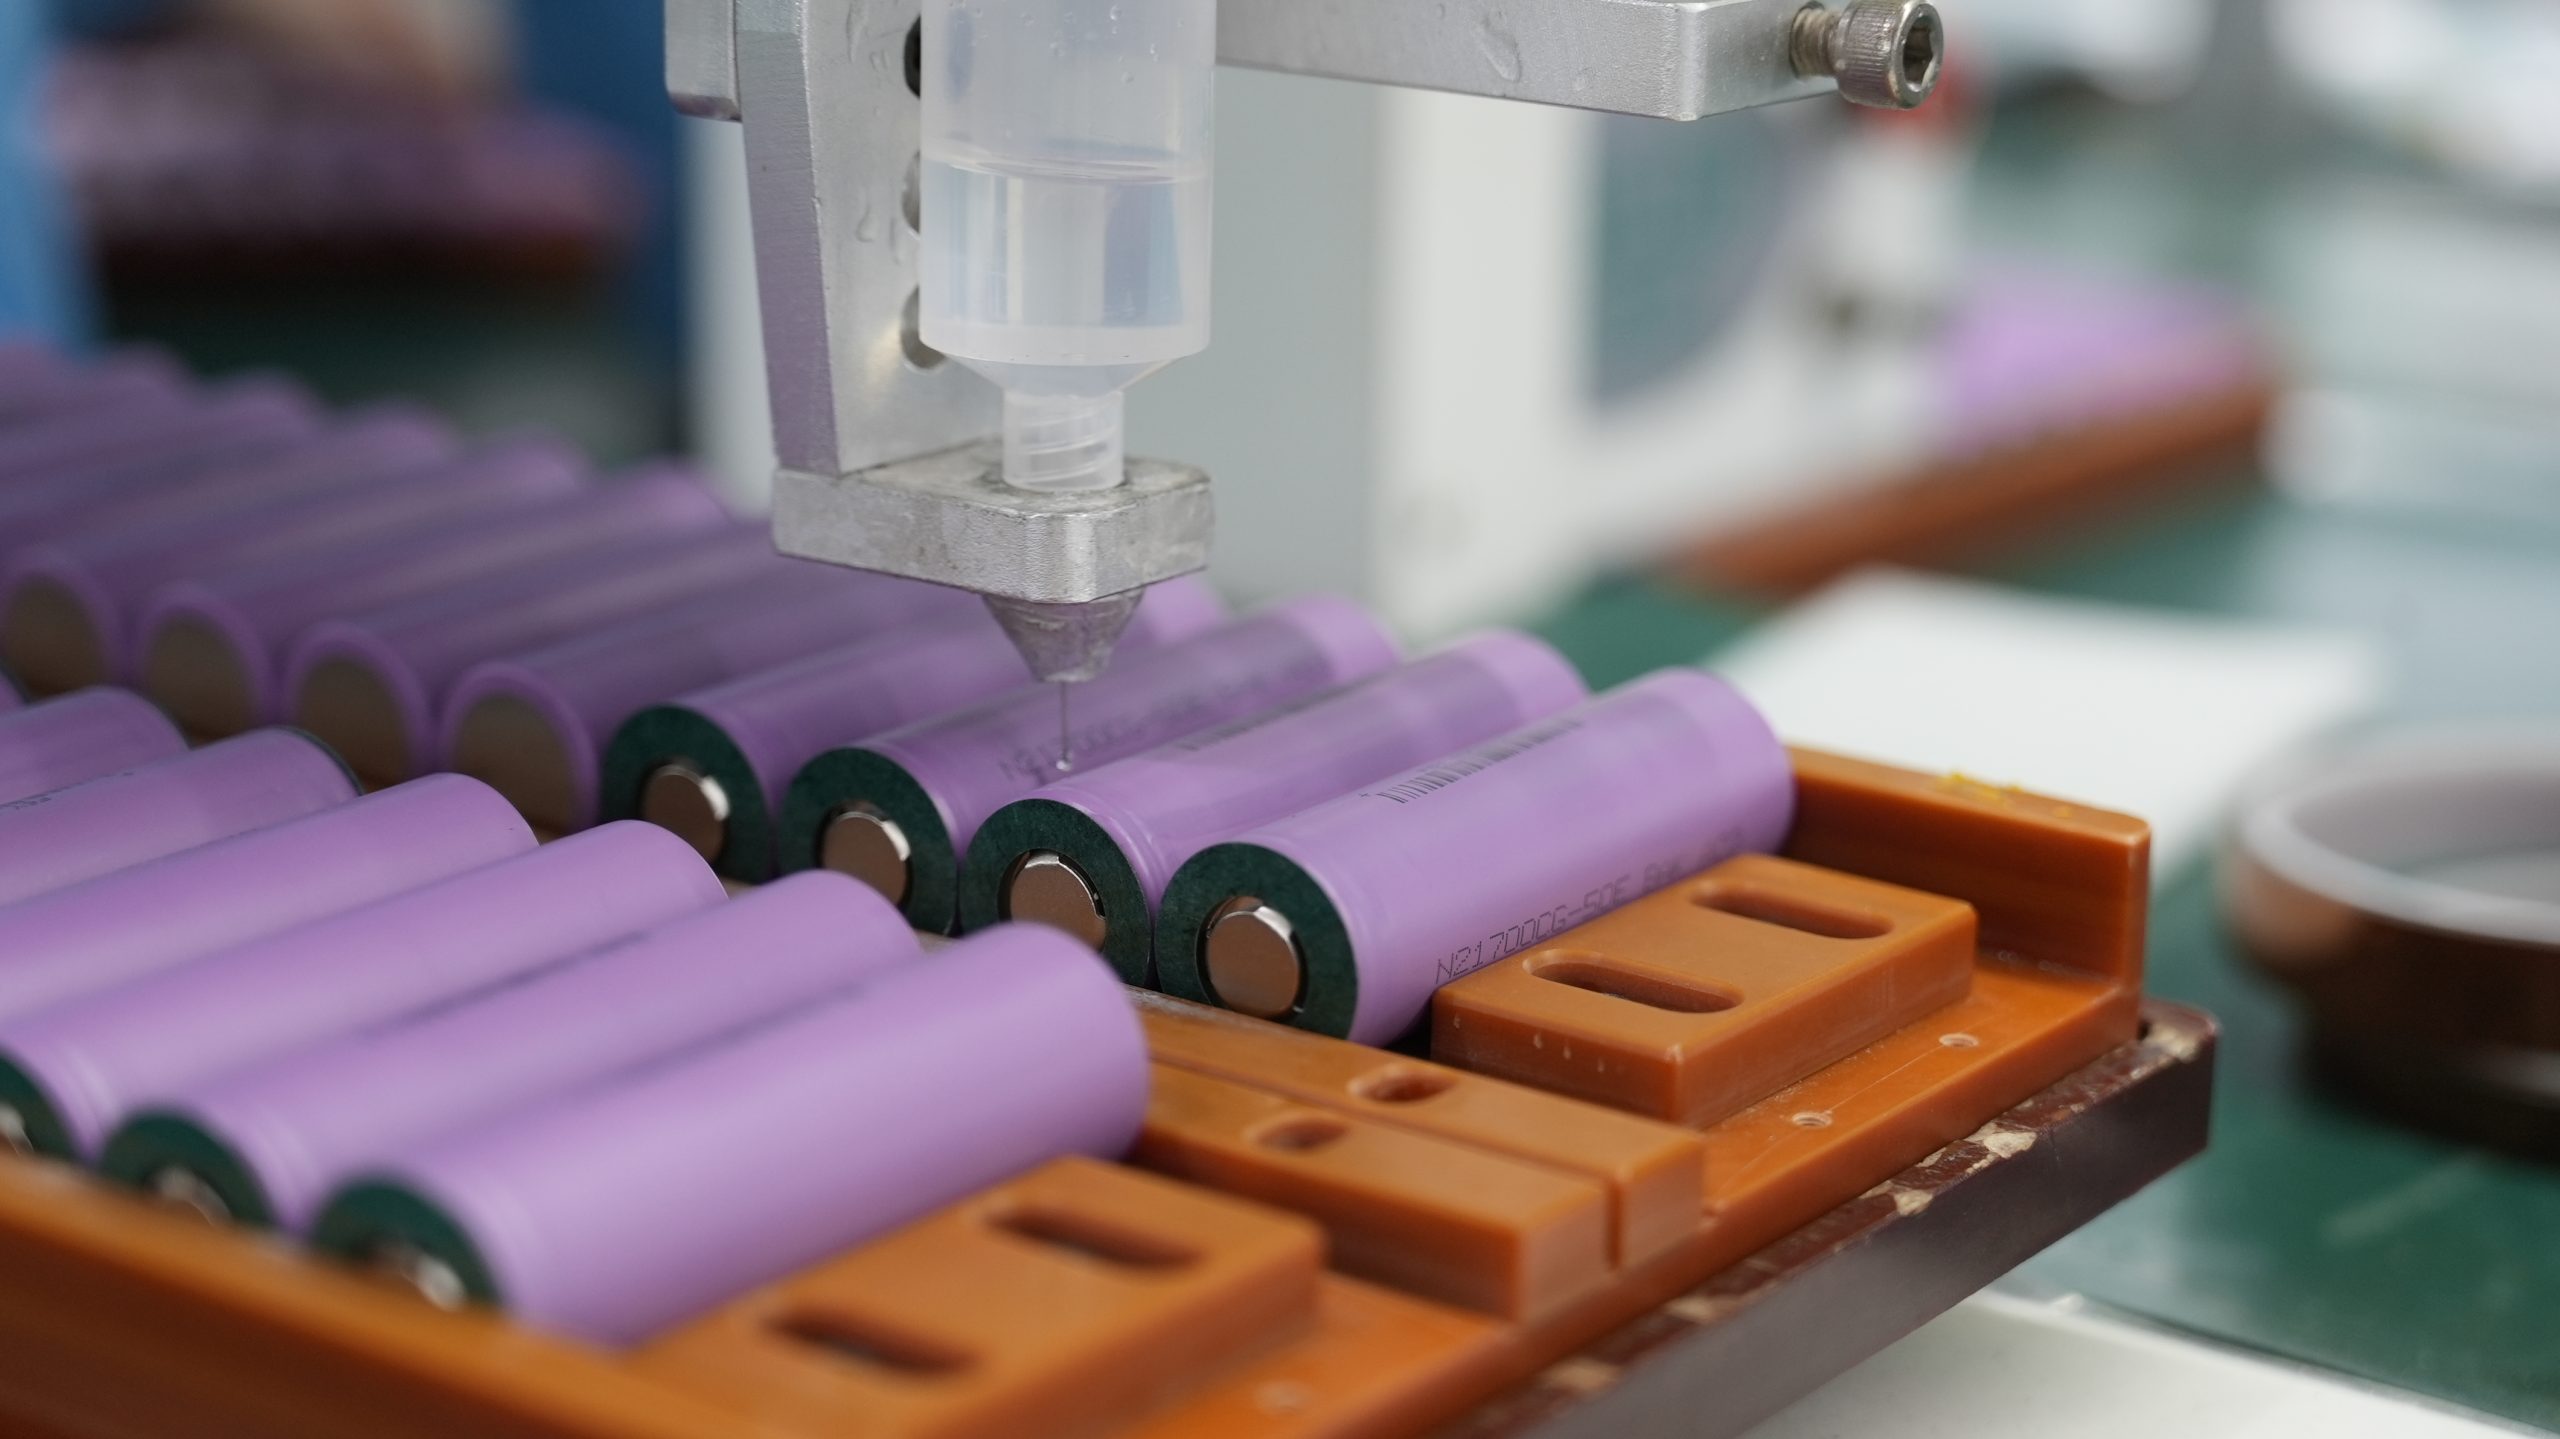
ส่วนกลางของกระบวนการผลิตครอบคลุมการผลิตชิ้นส่วนแบตเตอรี่ เช่น แคโทด แอโนด และอิเล็กโทรไลต์ ขั้นตอนนี้ต้องอาศัยการจัดหาแร่ธาตุสำคัญคุณภาพสูงอย่างต่อเนื่อง การเติบโตของแบตเตอรี่โซลิดสเตทนำไปสู่การนำวัสดุและกระบวนการใหม่ๆ มาใช้ รวมถึงเทคโนโลยีอิเล็กโทรดแห้ง การอัดขึ้นรูปด้วยความดันไอโซสแตติก และตัวเก็บกระแสไฟฟ้าขั้นสูง ปัจจุบันผู้ผลิตใช้แอโนดโลหะลิเธียมและอิเล็กโทรไลต์แบบซัลไฟด์เพื่อปรับปรุงประสิทธิภาพและความปลอดภัยของแบตเตอรี่
การผลิตชิ้นส่วนอิเล็กทรอนิกส์เผชิญกับความเสี่ยงหลายประการ ความผันแปรของคุณภาพและสินค้าลอกเลียนแบบยังคงเป็นปัญหาสำคัญ แบตเตอรี่ราคาถูกและสินค้าลอกเลียนแบบมักมีคุณภาพต่ำกว่ามากในเรื่องของส่วนที่ยื่นออกมาของขั้วบวกและการจัดเรียงขอบที่ไม่ดีกว่าเมื่อเทียบกับแบรนด์ที่เป็นที่ยอมรับ ข้อบกพร่องเหล่านี้เพิ่มความเสี่ยงต่อการลัดวงจรภายในและการเกิดความร้อนสูงเกินไป ซึ่งอาจก่อให้เกิดอันตรายร้ายแรงต่อความปลอดภัย การวิเคราะห์เซลล์ที่ชำรุดจากแบรนด์ราคาถูกเผยให้เห็นอัตราการยื่นออกมาของขั้วลบสูง ซึ่งเพิ่มความเสี่ยงต่อเหตุการณ์ความร้อนสูง
เทคโนโลยีและการควบคุมคุณภาพ
ความท้าทายอย่างต่อเนื่องในด้านเทคโนโลยีและการควบคุมคุณภาพส่งผลกระทบต่อห่วงโซ่อุปทานระดับกลาง บริษัทต่างๆ ต้องมั่นใจในคุณภาพและความปลอดภัยที่สม่ำเสมอในการผลิตแบตเตอรี่ ความเสี่ยงต่างๆ ได้แก่ วัสดุที่ชำรุด ข้อบกพร่องในการผลิต เหตุการณ์ความร้อนสูงเกินควบคุม และการเรียกคืนผลิตภัณฑ์ ความซับซ้อนของการปฏิบัติตามกฎระเบียบเกิดขึ้นจากข้อกำหนดการทดสอบและการรับรองที่แตกต่างกันในตลาดทั่วโลก
ผู้ผลิตจำเป็นต้องมีการประสานงานและการกำกับดูแลอย่างมากเพื่อรักษาระดับคุณภาพ อุปสรรคในการสื่อสารและกรอบกฎระเบียบที่แตกต่างกันอาจทำให้เกิดความล่าช้าและปัญหาด้านคุณภาพ การนำอุปกรณ์ใหม่มาใช้ เช่น ระบบเลเซอร์สำหรับการผลิตที่ต้องการความแม่นยำสูง ช่วยปรับปรุงความสม่ำเสมอ อย่างไรก็ตาม ความก้าวหน้าเหล่านี้จำเป็นต้องมีการลงทุนและการฝึกอบรมอย่างต่อเนื่อง การวิเคราะห์เชิงกลยุทธ์และการควบคุมคุณภาพยังคงมีความสำคัญอย่างยิ่งต่อการลดการปล่อยมลพิษและสนับสนุนเป้าหมายด้านพลังงานสะอาด
2.3 ส่วนต่อขยาย: การบูรณาการแบตเตอรี่
ผู้ผลิตอุปกรณ์ดั้งเดิม (OEM) และผู้จัดจำหน่าย
ส่วนปลายน้ำเกี่ยวข้องกับการนำแบตเตอรี่ไปประกอบเข้ากับผลิตภัณฑ์และจัดจำหน่ายให้กับผู้ใช้ปลายทาง ผู้ผลิตอุปกรณ์ดั้งเดิม (OEM) และผู้จัดจำหน่ายต้องเผชิญกับความท้าทายหลายประการ:
การที่ประเทศไม่กี่ประเทศ โดยเฉพาะจีน มีบทบาทเด่นในขั้นตอนการผลิตแบตเตอรี่ ก่อให้เกิดความเสี่ยงทางธุรกิจสำหรับบริษัทในสหรัฐอเมริกาและสหภาพยุโรป
ความซับซ้อนของห่วงโซ่คุณค่าของแบตเตอรี่อาจทำให้การเปลี่ยนผ่านไปสู่รถยนต์ไฟฟ้าช้าลง
ผู้ผลิตรถยนต์กำลังสำรวจการบูรณาการในแนวดิ่งเพื่อลดความเสี่ยงที่เกี่ยวข้องกับการจัดหาวัสดุ
การจัดหาวัตถุดิบให้เพียงพอต่อความต้องการยังคงเป็นความท้าทายที่สำคัญ ขณะนี้กำลังเผชิญกับภาวะขาดแคลนแร่ธาตุที่จำเป็น เช่น ลิเธียม นิกเกล และโคบอลต์ การรักษาระดับความบริสุทธิ์ของวัตถุดิบให้เหมาะสมเป็นสิ่งสำคัญอย่างยิ่งสำหรับผู้ผลิตแบตเตอรี่ นอกจากนี้ บริษัทต่างๆ ต้องนำแนวปฏิบัติที่ยั่งยืนมาใช้เพื่อลดการปล่อยมลพิษในทุกขั้นตอน
โลจิสติกส์และสินค้าคงคลัง
ระบบโลจิสติกส์และการจัดการสินค้าคงคลังมีบทบาทสำคัญอย่างยิ่งต่อประสิทธิภาพของห่วงโซ่อุปทานปลายทาง การเติบโตอย่างรวดเร็วของยอดขายรถยนต์ไฟฟ้าต้องการระบบโลจิสติกส์และสินค้าคงคลังที่แข็งแกร่งเพื่อตอบสนองความต้องการที่เพิ่มขึ้น ปริมาณวัตถุดิบที่จำกัด เช่น ลิเธียมและโคบอลต์ เน้นย้ำถึงความจำเป็นในการมีแนวทางการจัดการสินค้าคงคลังที่มีประสิทธิภาพเพื่อหลีกเลี่ยงการขาดแคลน
การพึ่งพาซัพพลายเออร์แบตเตอรี่ลิเธียมไอออนจำนวนจำกัด ทำให้ระบบโลจิสติกส์มีความสำคัญมากยิ่งขึ้น บริษัทต่างๆ ต้องกระจายแหล่งจัดหาและสร้างความมั่นใจว่าจะมีวัสดุไหลเวียนอย่างต่อเนื่อง เครื่องมือบริหารจัดการสินค้าคงคลังขั้นสูงช่วยให้บริษัทต่างๆ สามารถตอบสนองต่อการเปลี่ยนแปลงของตลาดได้อย่างรวดเร็วและลดการปล่อยมลพิษ การวิเคราะห์เชิงกลยุทธ์ด้านโลจิสติกส์และการจัดการสินค้าคงคลังสนับสนุนการเปลี่ยนผ่านสู่พลังงานสะอาดทั่วโลก
ส่วนห่วงโซ่อุปทาน | พื้นที่โฟกัสหลัก | ความท้าทายในปัจจุบัน | การพัฒนาล่าสุด |
|---|---|---|---|
ต้นน้ำลำธาร | การจัดหาวัตถุดิบ การทำเหมือง | การกระจุกตัวทางภูมิศาสตร์ ประเด็นด้านจริยธรรมและสิ่งแวดล้อม ความผันผวนของราคา | วัสดุแบตเตอรี่โซลิดสเตท การทำเหมืองอย่างยั่งยืน |
กลางแม่น้ำ | การผลิตชิ้นส่วน (แคโทด แอโนด อิเล็กโทรไลต์) | การควบคุมคุณภาพ ความเสี่ยงจากสินค้าลอกเลียนแบบ การปฏิบัติตามกฎระเบียบ | อิเล็กโทรดแห้ง, การอัดแบบไอโซสแตติก, อุปกรณ์เลเซอร์ |
ล่อง | การบูรณาการแบตเตอรี่, ผู้ผลิตอุปกรณ์ดั้งเดิม (OEM), โลจิสติกส์ | การขาดแคลนอุปทาน โลจิสติกส์ การลดการปล่อยมลพิษ | การบูรณาการในแนวดิ่ง เครื่องมือจัดการสินค้าคงคลังขั้นสูง |
หมายเหตุ: การพัฒนาอุตสาหกรรมแบตเตอรี่โซลิดสเตทกำลังเปลี่ยนแปลงห่วงโซ่อุปทานแบตเตอรี่ลิเธียมทั่วโลก อุปกรณ์และวัสดุใหม่ๆ เช่น ขั้วบวกโลหะลิเธียมและอิเล็กโทรไลต์ซัลไฟด์ กำลังผลักดันให้เกิดการเปลี่ยนแปลงในส่วนต้นน้ำ กลางน้ำ และปลายน้ำ บริษัทต่างๆ ต้องปรับกลยุทธ์เพื่อจัดการความเสี่ยงและสนับสนุนการเปลี่ยนผ่านสู่พลังงานสะอาด
ส่วนที่ 3: ความเสี่ยงสำคัญในห่วงโซ่อุปทานแบตเตอรี่ลิเธียมไอออน
3.1 การขาดแคลนวัตถุดิบ
ความผันผวนของราคาลิเธียมและโคบอลต์
ห่วงโซ่อุปทานแบตเตอรี่ลิเธียมทั่วโลกเผชิญกับความเสี่ยงอย่างมากจากปัญหาการขาดแคลนวัตถุดิบ บริษัทต่างๆ พบกับการเปลี่ยนแปลงราคาอย่างรวดเร็วในตลาดลิเธียม ซึ่งทำให้การวางแผนและการจัดการต้นทุนมีความซับซ้อนมากขึ้น ความตึงเครียดด้านอุปทาน โดยเฉพาะอย่างยิ่งในลิเธียมไฮดรอกไซด์ สร้างความไม่แน่นอนให้กับการผลิตแบตเตอรี่ ข้อจำกัดด้านโลจิสติกส์ตามฤดูกาลยิ่งเพิ่มความซับซ้อนเข้าไปอีก ราคาโคบอลต์เพิ่มสูงขึ้นเนื่องจากโควตาการส่งออกที่กำหนดโดยสาธารณรัฐประชาธิปไตยคองโก ซึ่งเป็นผู้ผลิตแร่ธาตุสำคัญนี้รายใหญ่ การกลับมาส่งออกอย่างช้าๆ จาก DRC ยิ่งทำให้ตลาดตึงตัวมากขึ้น
ผู้ผลิตประสบปัญหาในการคาดการณ์ราคาและการเจรจาสัญญาในระยะยาว เนื่องจากราคาลิเธียมและโคบอลต์มีความผันผวน ความตึงเครียดทางภูมิศาสตร์การเมืองและข้อจำกัดทางการค้าทำให้ความผันผวนเหล่านี้รุนแรงขึ้น ส่งผลให้กลยุทธ์การจัดหาวัตถุดิบยากยิ่งขึ้น
ความผันผวนของราคาลิเธียมและโคบอลต์ส่งผลกระทบโดยตรงต่อต้นทุนในห่วงโซ่อุปทานแบตเตอรี่และการวางแผนเชิงกลยุทธ์ บริษัทต่างๆ ต้องทำการวิเคราะห์อย่างต่อเนื่องเพื่อจัดการความเสี่ยงเหล่านี้และสนับสนุนเป้าหมายด้านพลังงานสะอาด
การขาดแคลนอุปทานและการคาดการณ์
คาดการณ์ว่าภาวะขาดแคลนอุปทานลิเธียมและโคบอลต์จะยังคงดำเนินต่อไปจนถึงปี 2026 ความต้องการจากรถยนต์ไฟฟ้าและระบบจัดเก็บพลังงานยังคงเติบโตอย่างต่อเนื่อง แซงหน้าปริมาณอุปทานที่มีอยู่ การกระจุกตัวของการผลิตโคบอลต์ในสาธารณรัฐประชาธิปไตยคองโก ซึ่งเป็นผู้จัดหาโคบอลต์ถึง 60% ของผลผลิตทั่วโลก ก่อให้เกิดความเสี่ยงทางภูมิรัฐศาสตร์อย่างมาก ความขัดแย้งหรือความไม่มั่นคงในภูมิภาคใดๆ ก็ตามสามารถขัดขวางอุปทาน ส่งผลกระทบต่อการผลิตแบตเตอรี่และการเปลี่ยนผ่านสู่พลังงานสะอาดได้
แหล่ง | วัสดุ | หมายเหตุเพิ่มเติม | |
|---|---|---|---|
สแตนลี่ย์มอร์แกน | ลิเธียม | 80,000 เมตริกตัน LCE | ความต้องการรถยนต์ไฟฟ้าและระบบจัดเก็บพลังงานมีจำนวนมาก |
ยูบีเอส | ลิเธียม | 22,000 เมตริกตัน | คาดการณ์ปริมาณส่วนเกินในปี 2025 อยู่ที่ 61,000 ตัน |
การประเมินโดยทั่วไป | โคบอลต์ | ขาดแคลนความต้องการ 20% ภายในปี 2030 | คาดการณ์การเติบโตของความต้องการในระยะยาว |
การขาดแคลนลิเธียมและโคบอลต์อย่างรุนแรงส่งผลกระทบอย่างมากต่อการผลิตแบตเตอรี่ ราคาที่สูงขึ้นและข้อจำกัดด้านอุปทานยังคงเป็นประเด็นสำคัญ ปัจจัยทางภูมิรัฐศาสตร์มีอิทธิพลต่อความพร้อมของแร่ธาตุเหล่านี้ ทำให้การวิเคราะห์เชิงกลยุทธ์มีความสำคัญอย่างยิ่งต่อความยืดหยุ่นของห่วงโซ่อุปทาน
3.2 ภูมิรัฐศาสตร์และอุปสรรคทางการค้า
การครองตลาดของจีน
จีนควบคุมกำลังการผลิตแบตเตอรี่ลิเธียมไอออนทั่วโลกประมาณ 80% และบริหารจัดการการกลั่นลิเธียมกว่า 60% การกระจุกตัวนี้สร้างความเสี่ยงด้านการพึ่งพาสำหรับผู้ผลิตระหว่างประเทศ บริษัทต่างๆ เผชิญกับความปั่นป่วนจากการเปลี่ยนแปลงนโยบายการค้าและความตึงเครียดทางภูมิรัฐศาสตร์ สงครามการค้าระหว่างสหรัฐฯ กับจีนแสดงให้เห็นว่าการครอบงำตลาดของจีนสามารถนำไปสู่การเปลี่ยนแปลงนโยบาย เช่น การลดเงินอุดหนุนการผลิตรถยนต์ไฟฟ้า ซึ่งส่งผลกระทบต่อราคาลิเธียมและความพร้อมของแบตเตอรี่ทั่วโลก
ความต้องการแบตเตอรี่ลิเธียมไอออนภายในประเทศจีน โดยเฉพาะอย่างยิ่งสำหรับรถยนต์ไฟฟ้า ส่งผลกระทบต่อราคาสินค้าโภคภัณฑ์ในระดับโลก การเพิ่มขึ้นอย่างรวดเร็วของความต้องการทำให้ราคามีความผันผวน ซึ่งเป็นความท้าทายสำหรับผู้เข้ามาใหม่ในตลาดแบตเตอรี่ บริษัทข้ามชาติจำเป็นต้องวิเคราะห์เชิงกลยุทธ์เพื่อลดการพึ่งพาและสนับสนุนการเปลี่ยนผ่านสู่พลังงานสะอาด
การกระจุกตัวทางภูมิศาสตร์และความกังวลด้านความมั่นคงของชาติเพิ่มความเปราะบางของห่วงโซ่อุปทาน บริษัทต่างๆ ต้องกระจายแหล่งที่มาและเสริมสร้างความร่วมมือเพื่อลดความเสี่ยง
อัตราภาษีศุลกากรและการเปลี่ยนแปลงนโยบาย
ความตึงเครียดทางภูมิรัฐศาสตร์ เช่น สงครามการค้าระหว่างสหรัฐฯ กับจีน นำไปสู่การเปลี่ยนแปลงนโยบายครั้งสำคัญที่ส่งผลกระทบต่อภาษีศุลกากรและข้อจำกัดการส่งออก บริษัทต่างๆ ต้องกระจายห่วงโซ่อุปทานเพื่อลดการพึ่งพาซัพพลายเออร์รายเดียว ตลาดเกิดใหม่เช่นอินเดียและเอเชียตะวันออกเฉียงใต้ได้รับความสามารถในการแข่งขันเพิ่มขึ้นเนื่องจากพลวัตทางการค้าเหล่านี้
ภาษีศุลกากรและอุปสรรคทางการค้าทำให้ห่วงโซ่อุปทานลิเธียมซึ่งจำเป็นต่อการผลิตแบตเตอรี่หยุดชะงัก ความไม่มั่นคงทางการเมืองในประเทศผู้ผลิตลิเธียมรายใหญ่ เช่น ชิลีและอาร์เจนตินา ก่อให้เกิดความเสี่ยงต่อความมั่นคงด้านอุปทาน ปัจจัยเหล่านี้เพิ่มความไม่แน่นอนในการจัดหาวัตถุดิบ ทำให้บริษัทต่างๆ ต้องพิจารณากลยุทธ์ด้านอุปทานใหม่ การลดการคืนภาษีส่งออกจาก 9% เหลือ 6% ในเดือนเมษายน 2026 ส่งผลให้มีการล็อกสินค้าและกักตุนสินค้าในห่วงโซ่อุปทานแบตเตอรี่ลิเธียมมากขึ้น
สภาพภูมิอากาศ การค้า และนโยบายภูมิรัฐศาสตร์ต่างเกี่ยวพันกันเพื่อกำหนดความเสี่ยงในห่วงโซ่อุปทาน การวิเคราะห์เชิงกลยุทธ์ช่วยให้บริษัทต่างๆ ปรับตัวให้เข้ากับกฎระเบียบที่เปลี่ยนแปลงไปและรักษาเป้าหมายด้านพลังงานสะอาดไว้ได้
3.3 การหยุดชะงักด้านโลจิสติกส์และปิโตรเคมี
ความล่าช้าในการจัดส่ง
ห่วงโซ่อุปทานแบตเตอรี่ลิเธียมทั่วโลกกำลังเผชิญกับปัญหาด้านโลจิสติกส์ที่ส่งผลกระทบอย่างมาก ความแออัดของท่าเรือ การขาดแคลนตู้คอนเทนเนอร์ และความล่าช้าในการขนส่งทางบก ทำให้การเคลื่อนย้ายสินค้าช้าลงและต้นทุนค่าขนส่งเพิ่มสูงขึ้น การเปลี่ยนแปลงด้านกฎระเบียบอาจทำให้การขนส่งหยุดชะงัก ส่งผลให้สินค้าคงคลังค้างอยู่โดยไม่ได้ใช้งาน ในขณะที่ภาระผูกพันยังคงอยู่ บริษัทที่มีแหล่งจัดหาที่หลากหลายจะอยู่ในตำแหน่งที่ดีกว่าในการรับมือกับความท้าทายเหล่านี้ เมื่อเทียบกับบริษัทที่พึ่งพาซัพพลายเออร์เพียงรายเดียว
ความล่าช้าในการจัดส่งมักเกี่ยวข้องกับการปฏิบัติตามกฎระเบียบและกระบวนการศุลกากร ซึ่งอาจขัดขวางประสิทธิภาพของห่วงโซ่อุปทานแบตเตอรี่ ประมาณ 45% ของความล่าช้าในภาคส่วนแบตเตอรี่ลิเธียมเกี่ยวข้องกับปัญหาด้านศุลกากร การจัดเตรียมเอกสารที่ถูกต้องเป็นสิ่งสำคัญในการหลีกเลี่ยงความล่าช้าดังกล่าว
ต้นทุนบรรจุภัณฑ์และวัสดุ
ต้นทุนวัสดุบรรจุภัณฑ์ส่งผลโดยตรงต่อค่าใช้จ่ายในการขนส่งและประสิทธิภาพการดำเนินงาน บริษัทต่างๆ ต้องบริหารจัดการต้นทุนเหล่านี้อย่างมีประสิทธิภาพเพื่อรักษาประสิทธิภาพของห่วงโซ่อุปทาน สมาคมแบตเตอรี่ระหว่างประเทศเน้นย้ำว่าการทำความเข้าใจเอกสารศุลกากรมีความสำคัญอย่างยิ่งต่อการลดความล่าช้าในการขนส่งแบตเตอรี่ลิเธียม ความซับซ้อนของการจำแนกประเภทแบตเตอรี่ลิเธียมนั้นเพิ่มขึ้นเนื่องจากกฎระเบียบที่แตกต่างกันไปในแต่ละประเทศ ซึ่งอาจนำไปสู่ความสับสนและไม่มีประสิทธิภาพในห่วงโซ่อุปทาน
ความหยุดชะงักในด้านโลจิสติกส์และปิโตรเคมีทำให้การปล่อยมลพิษและความเสี่ยงในการดำเนินงานเพิ่มขึ้น บริษัทต่างๆ ต้องลงทุนในโซลูชันด้านโลจิสติกส์ที่ทันสมัยและดำเนินการวิเคราะห์อย่างต่อเนื่องเพื่อสนับสนุนการเปลี่ยนผ่านสู่พลังงานสะอาด
ส่วนที่ 4: กลยุทธ์การลดผลกระทบสำหรับห่วงโซ่อุปทานแบตเตอรี่ลิเธียมระดับโลก
4.1 การจัดหาและการกระจายแหล่งซัพพลายเออร์
หุ้นส่วนทางยุทธศาสตร์
ความร่วมมือเชิงกลยุทธ์มีบทบาทสำคัญในการจัดหาแร่ธาตุที่สำคัญสำหรับการผลิตแบตเตอรี่ การทำงานร่วมกันในอุตสาหกรรมช่วยลดต้นทุนและเพิ่มประสิทธิภาพ โครงสร้างพื้นฐานด้านโลจิสติกส์ร่วมกันช่วยเพิ่มความยืดหยุ่น บริษัทต่างๆ ที่ เป็นพันธมิตรกับ Large Power ประโยชน์ จากระยะเวลานำส่งที่คงที่และการส่งมอบที่คาดการณ์ได้ ความร่วมมือเหล่านี้ยังช่วยสนับสนุนอีกด้วย เป้าหมายพลังงานสะอาด โดยการลดปริมาณการปล่อยมลพิษ
ประเภทกลยุทธ์ | รายละเอียด |
|---|---|
การกระจายแหล่งวัตถุดิบ | การจัดหาวัตถุดิบจากซัพพลายเออร์หลายรายเป็นสิ่งสำคัญเพื่อลดความเสี่ยงด้านความมั่นคงในการจัดหา |
การลงทุนในการผลิต | มีความสำคัญอย่างยิ่งต่อการแก้ไขจุดอ่อนที่เกี่ยวข้องกับขีดความสามารถผ่านการปรับปรุงโครงสร้างพื้นฐาน |
การวางแผนโลจิสติกส์ที่ได้รับการปรับปรุง | จำเป็นต่อการสร้างความยืดหยุ่นในห่วงโซ่อุปทานผ่านโปรโตคอลการบริหารความเสี่ยงที่มีประสิทธิภาพ |
มาตรการควบคุมคุณภาพ | มีความสำคัญในการระบุและลดอันตรายด้านความปลอดภัยที่อาจเกิดขึ้นผ่านระบบการตรวจสอบย้อนกลับ |
ความคิดริเริ่มในการรีไซเคิล | ลดการพึ่งพาวัตถุดิบใหม่และสนับสนุนเป้าหมายเศรษฐกิจหมุนเวียน |
4.2 เครื่องมือทางการเงินและการกำหนดราคา
การป้องกันความเสี่ยงและการบริหารต้นทุน
เครื่องมือทางการเงินช่วยให้บริษัทต่างๆ สามารถจัดการกับความผันผวนในห่วงโซ่อุปทานแบตเตอรี่ลิเธียมทั่วโลกได้ Samsung SDI ใช้ระบบการผลิตที่ยืดหยุ่นเพื่อปรับให้เข้ากับความพร้อมของวัตถุดิบ พวกเขายังใช้กลยุทธ์การป้องกันความเสี่ยงทางการเงิน โดยครอบคลุมความต้องการลิเธียมประจำปีประมาณ 60% ผ่านสัญญาซื้อขายล่วงหน้าและออปชั่น กรอบการกำหนดราคาแบบปรับตัวได้ของพวกเขารวมถึงข้อกำหนดการส่งผ่านต้นทุนเพื่อจัดการกับการหยุดชะงักของห่วงโซ่อุปทาน Ganfeng ซึ่งเป็นผู้ผลิตลิเธียมรายใหญ่ วางแผนที่จะซื้อขายอนุพันธ์ เช่น ออปชั่นและผลิตภัณฑ์ล่วงหน้า เพื่อเสริมสร้างเสถียรภาพทางการเงิน
คำอธิบายหลักฐาน | รายละเอียด |
|---|---|
ความต้องการการป้องกันความเสี่ยงที่เพิ่มมากขึ้น | อาจมีการทำสัญญาป้องกันความเสี่ยงด้านราคาลิเธียมได้มากถึง 1 ล้านตันในทศวรรษนี้ ซึ่งสะท้อนให้เห็นถึงขนาดตลาดลิเธียมโดยรวมเมื่อปีที่แล้ว |
การเปรียบเทียบปริมาณการซื้อขาย | ปริมาณการซื้อขายเฉลี่ยในตลาดซื้อขายล่วงหน้ากว่างโจวมีขนาดใหญ่กว่าปริมาณการซื้อขายสัญญาซื้อขายล่วงหน้าลิเธียมไฮดรอกไซด์ในตลาด CME ของสหรัฐอเมริกาถึงสามร้อยเท่า |
การเปรียบเทียบปริมาณเปิด | ปริมาณการซื้อขายล่วงหน้าโดยเฉลี่ยอยู่ที่ 312,668 ตันของลิเธียมคาร์บอเนตในกว่างโจว เทียบกับ 23,908 ตันในตลาด CME |
หมายเหตุ: ตลาดซื้อขายล่วงหน้าลิเธียมกำลังขยายตัว เนื่องจากผู้มีส่วนได้ส่วนเสียต่างพยายามลดความเสี่ยงด้านราคาและรักษาเสถียรภาพต้นทุน
รูปแบบการแบ่งปันความเสี่ยง
รูปแบบการแบ่งปันความเสี่ยงช่วยให้บริษัทต่างๆ บริหารจัดการความเสี่ยงทางการเงินในห่วงโซ่อุปทานแบตเตอรี่ระดับโลก รูปแบบเหล่านี้กระจายความเสี่ยงไปยังพันธมิตร ลดผลกระทบจากความผันผวนของราคาและการหยุดชะงักของอุปทาน บริษัทต่างๆ ร่วมมือกันในอุตสาหกรรมเพื่อแบ่งปันโครงสร้างพื้นฐานด้านโลจิสติกส์และปรับปรุงประสิทธิภาพ แนวทางนี้สนับสนุนการเปลี่ยนผ่านสู่พลังงานสะอาดและลดการปล่อยมลพิษ
4.3 โซลูชันด้านการดำเนินงานและดิจิทัล
การวางแผนสินค้าคงคลังและความต้องการ
โซลูชันเชิงปฏิบัติการช่วยเสริมสร้างความยืดหยุ่นในห่วงโซ่อุปทานแบตเตอรี่ลิเธียมทั่วโลก การพยากรณ์ด้วย AI ช่วยปรับการผลิตให้สอดคล้องกับความต้องการ ลดสินค้าคงคลังส่วนเกิน การวิเคราะห์ขั้นสูงตรวจจับปัญหาด้านคุณภาพและระบุความเสี่ยงในห่วงโซ่อุปทาน การวิเคราะห์เชิงทำนายช่วยเพิ่มประสิทธิภาพระดับสินค้าคงคลังและลดของเสีย เทคโนโลยีแฝดดิจิทัลจำลองสถานการณ์เพื่อทดสอบการตอบสนองของห่วงโซ่อุปทานก่อนที่จะเกิดการหยุดชะงัก
เทคโนโลยี | การมีส่วนร่วมในการเสริมสร้างความยืดหยุ่นของห่วงโซ่อุปทาน |
|---|---|
AI, IoT และบล็อคเชน | ให้ข้อมูลแบบเรียลไทม์และการวิเคราะห์เชิงคาดการณ์เพื่อเตรียมรับมือกับเหตุการณ์ไม่คาดฝัน |
การวิเคราะห์เชิงทำนาย | ปรับระดับสินค้าคงคลังให้เหมาะสมและลดของเสียด้วยข้อมูลเชิงลึก |
เทคโนโลยีดิจิตอลทวิน | จำลองสถานการณ์ต่างๆ เพื่อทดสอบการตอบสนองของห่วงโซ่อุปทานก่อนที่จะเกิดการหยุดชะงัก |
โมเดลจำลองดิจิทัลช่วยปรับปรุงการจัดการสินค้าคงคลังโดยการให้ความสามารถในการพยากรณ์ขั้นสูง บริษัทต่างๆ สามารถจัดการสินค้าคงคลังได้อย่างมีประสิทธิภาพในคลังสินค้าหลายแห่ง ซึ่งนำไปสู่การลดต้นทุนและปรับปรุงเวลาในการส่งมอบบริการให้ดียิ่งขึ้น
เครื่องมือห่วงโซ่อุปทานดิจิทัล
เครื่องมือห่วงโซ่อุปทานดิจิทัลสนับสนุนการผลิตแบตเตอรี่ทั่วโลกโดยการให้ข้อมูลแบบเรียลไทม์และการวิเคราะห์เชิงคาดการณ์ เครื่องมือเหล่านี้ช่วยให้บริษัทต่างๆ คาดการณ์ถึงปัญหาที่อาจเกิดขึ้นและเพิ่มประสิทธิภาพการดำเนินงาน ความร่วมมือเชิงกลยุทธ์กับผู้ผลิตเช่น Large Power เสริมสร้างความยืดหยุ่นของห่วงโซ่อุปทาน Large Power ช่วยให้การทำงานร่วมกันรวดเร็วยิ่งขึ้นและลดระยะเวลาในการพัฒนาคุณภาพที่ดียิ่งขึ้นและการปฏิบัติตามกฎระเบียบช่วยให้มั่นใจได้ถึงคุณภาพผลิตภัณฑ์ที่เหนือกว่า ระยะทางการขนส่งที่สั้นลงช่วยลดการปล่อยก๊าซคาร์บอนไดออกไซด์ สนับสนุนเป้าหมายด้านพลังงานสะอาดและแนวทางการผลิตที่รับผิดชอบ
แจ้งเตือน: การลงทุนในเครื่องมือดิจิทัลสำหรับห่วงโซ่อุปทานและการวิเคราะห์ขั้นสูง ช่วยลดการปล่อยก๊าซเรือนกระจกและเสริมสร้างความยืดหยุ่นของห่วงโซ่อุปทาน
ส่วนที่ 5: แนวโน้มในอนาคตของห่วงโซ่อุปทานลิเธียม
5.1 การคาดการณ์ความผันผวนที่เกิดขึ้นอย่างต่อเนื่อง
ผู้เชี่ยวชาญในอุตสาหกรรมคาดการณ์ว่าความผันผวนจะยังคงเป็นคุณลักษณะสำคัญของห่วงโซ่อุปทานแบตเตอรี่ลิเธียมต่อไป ราคาของลิเธียมคาร์บอเนตและโคบอลต์น่าจะยังคงผันผวนต่อไป แต่ผู้วิเคราะห์คาดการณ์ว่าจะมีแนวโน้มเงินเฟ้อในระดับปานกลางมากกว่าที่จะพุ่งสูงขึ้นอย่างรวดเร็ว ความยืดหยุ่นของห่วงโซ่อุปทานจะช่วยให้บริษัทต่างๆ ปรับตัวเข้ากับการเปลี่ยนแปลงของอุปสงค์หรือการหยุดชะงักอย่างฉับพลันได้ ราคาน้ำมันที่สูงขึ้นทำให้รถยนต์ไฟฟ้ามีความน่าสนใจมากขึ้น ซึ่งจะเพิ่มความต้องการแบตเตอรี่ลิเธียม บริษัทต่างๆ ต้องติดตามเหตุการณ์ทั่วโลกและปรับกลยุทธ์อย่างรวดเร็ว
หมายเหตุ: บริษัทที่ใช้การจัดหาแบบยืดหยุ่นและเครื่องมือดิจิทัลสามารถตอบสนองต่อการเปลี่ยนแปลงของตลาดได้รวดเร็วยิ่งขึ้น
5.2 การสร้างความยืดหยุ่นในระยะยาว
ความยืดหยุ่นในระยะยาวขึ้นอยู่กับหลายปัจจัย บริษัทต่างๆ ลงทุนในห่วงโซ่อุปทานเพื่อลดความเสี่ยงจากการกระจุกตัวทางภูมิศาสตร์ เทคโนโลยีชีววิทยาเชิงสังเคราะห์นำเสนอวิธีการใหม่ในการผลิตวัสดุแบตเตอรี่ด้วยต้นทุนที่ต่ำกว่าและผลกระทบต่อสิ่งแวดล้อมน้อยลง เทคโนโลยีนี้สอดคล้องกับแนวโน้มทั่วโลกที่มุ่งสู่โซลูชันที่เป็นมิตรต่อสิ่งแวดล้อมและปล่อยคาร์บอนต่ำ บริษัทต่างๆ ยังให้ความสำคัญกับการรีไซเคิลและแนวปฏิบัติเศรษฐกิจหมุนเวียนเพื่อลดการพึ่งพาวัตถุดิบใหม่
กลยุทธ์สำคัญในการสร้างความยืดหยุ่น ได้แก่:
การกระจายซัพพลายเออร์ไปทั่วภูมิภาค
การลงทุนในด้านชีววิทยาเชิงสังเคราะห์และวัสดุขั้นสูง
ขยายโครงการรีไซเคิลชิ้นส่วนแบตเตอรี่
การใช้แพลตฟอร์มดิจิทัลเพื่อติดตามตรวจสอบห่วงโซ่อุปทานแบบเรียลไทม์
ตารางด้านล่างนี้สรุปกลยุทธ์เหล่านี้:
กลยุทธ์ | ประโยชน์ |
|---|---|
การกระจายตัวของซัพพลายเออร์ | ลดความเสี่ยงจากความขัดข้อง |
ชีววิทยาสังเคราะห์ | ลดต้นทุน ลดการปล่อยมลพิษ |
ความคิดริเริ่มในการรีไซเคิล | ลดความต้องการวัตถุดิบ |
เครื่องมือห่วงโซ่อุปทานดิจิทัล | ปรับปรุงการมองเห็น |
5.3 ข้อเสนอแนะสำหรับผู้มีส่วนได้ส่วนเสีย
ผู้มีส่วนได้ส่วนเสียควรดำเนินการเชิงรุกเพื่อรักษาความมั่นคงของห่วงโซ่อุปทาน พวกเขาจำเป็นต้องสร้างความสัมพันธ์ที่แข็งแกร่งกับซัพพลายเออร์หลายราย การลงทุนในเทคโนโลยีใหม่ ๆ เช่น ชีววิทยาเชิงสังเคราะห์ สามารถสร้างความได้เปรียบในการแข่งขันได้ บริษัทต่าง ๆ ควรติดตามการเปลี่ยนแปลงนโยบายและแนวโน้มตลาดโลกด้วย
รายการตรวจสอบสำหรับผู้มีส่วนได้ส่วนเสีย:
ติดตามราคาลิเธียมและโคบอลต์อย่างสม่ำเสมอ
พัฒนาความร่วมมือในภูมิภาคต่างๆ
นำเครื่องมือการจัดการห่วงโซ่อุปทานแบบดิจิทัลมาใช้
สำรวจชีววิทยาเชิงสังเคราะห์เพื่อการจัดหาวัสดุ
ขยายความพยายามในการรีไซเคิลแบตเตอรี่
เคล็ดลับ: การติดตามข่าวสารและการปรับตัวอย่างยืดหยุ่นจะช่วยให้บริษัทต่างๆ บริหารจัดการความเสี่ยงและคว้าโอกาสใหม่ๆ ในตลาดแบตเตอรี่ลิเธียมที่เปลี่ยนแปลงไป
ผู้นำในอุตสาหกรรมสามารถเสริมสร้างความแข็งแกร่งให้กับห่วงโซ่อุปทานได้โดยดำเนินการดังต่อไปนี้:
กระจายแหล่งซัพพลายเออร์และภูมิภาค
ลงทุนในเครื่องมือดิจิทัลสำหรับการตรวจสอบแบบเรียลไทม์
สร้างความร่วมมือที่แข็งแกร่งเพื่อการจัดหาวัตถุดิบที่มั่นคง
ขยายความพยายามในการรีไซเคิลและส่งเสริมเศรษฐกิจหมุนเวียน
คำแนะนำ: การวิเคราะห์อย่างต่อเนื่องและการปรับตัวอย่างรวดเร็วช่วยให้บริษัทต่างๆ ก้าวล้ำหน้าการเปลี่ยนแปลงของตลาด พวกเขาควรทบทวนกลยุทธ์บ่อยๆ เพื่อให้มั่นใจถึงความสำเร็จในระยะยาว
คำถามที่พบบ่อย
อะไรคือสาเหตุที่ทำให้ห่วงโซ่อุปทานแบตเตอรี่ลิเธียมมีความผันผวน?
ปัจจัยหลายประการก่อให้เกิดความผันผวน ซึ่งรวมถึงการขาดแคลนวัตถุดิบ การเปลี่ยนแปลงราคา ความตึงเครียดทางภูมิรัฐศาสตร์ และความล่าช้าในการขนส่ง บริษัทต่างๆ ต้องติดตามความเสี่ยงเหล่านี้เพื่อรักษาเสถียรภาพของห่วงโซ่อุปทาน
บริษัทต่างๆ จัดการกับความผันผวนของราคาลิเธียมอย่างไร?
บริษัทต่างๆ ใช้เครื่องมือป้องกันความเสี่ยง สัญญาซื้อขายระยะยาว และรูปแบบการกำหนดราคาที่ยืดหยุ่น กลยุทธ์เหล่านี้ช่วยให้พวกเขาสามารถควบคุมต้นทุนและลดผลกระทบจากการเปลี่ยนแปลงราคาอย่างฉับพลันได้
เหตุใดการกระจายแหล่งซัพพลายเออร์จึงมีความสำคัญ?
การกระจายแหล่งซัพพลายเออร์ช่วยลดความเสี่ยง หากซัพพลายเออร์รายใดรายหนึ่งประสบปัญหา ซัพพลายเออร์รายอื่นก็สามารถเข้ามาทดแทนได้ วิธีนี้ช่วยให้บริษัทต่างๆ หลีกเลี่ยงการขาดแคลนสินค้าและรักษาการผลิตให้ดำเนินต่อไปได้
เทคโนโลยีดิจิทัลมีบทบาทอย่างไรในการเสริมสร้างความยืดหยุ่นของห่วงโซ่อุปทาน?
เครื่องมือดิจิทัล เช่น AI, IoT และบล็อกเชน ให้ข้อมูลแบบเรียลไทม์ ช่วยให้บริษัทต่างๆ สามารถคาดการณ์ปัญหา จัดการสินค้าคงคลัง และตอบสนองต่อเหตุการณ์ไม่คาดฝันได้อย่างรวดเร็ว
นโยบายระดับภูมิภาคส่งผลกระทบต่อตลาดแบตเตอรี่ลิเธียมอย่างไร?
นโยบายระดับภูมิภาคกำหนดกฎเกณฑ์สำหรับการทำเหมือง การค้า และมาตรฐานด้านสิ่งแวดล้อม กฎเหล่านี้สามารถเปลี่ยนแปลงอุปสงค์และอุปทานได้ บริษัทต่างๆ ต้องติดตามการเปลี่ยนแปลงนโยบายเพื่อให้ปฏิบัติตามกฎระเบียบและรักษาความสามารถในการแข่งขัน
แนวทางปฏิบัติที่ดีที่สุดในการลดการปล่อยก๊าซเรือนกระจกในห่วงโซ่อุปทานมีอะไรบ้าง?
แนวปฏิบัติที่ดีที่สุด ได้แก่ การเป็นพันธมิตรกับ Large Powerการลงทุนในการรีไซเคิล และการใช้พลังงานสะอาดในการขนส่ง มาตรการเหล่านี้ช่วยลดการปล่อยมลพิษและสนับสนุนเป้าหมายด้านความยั่งยืน


